

Д. Авельцов: мясной рынок — это система управления белком, рисками и ресурсами
Главным драйвером мирового рынка мяса становится птица.
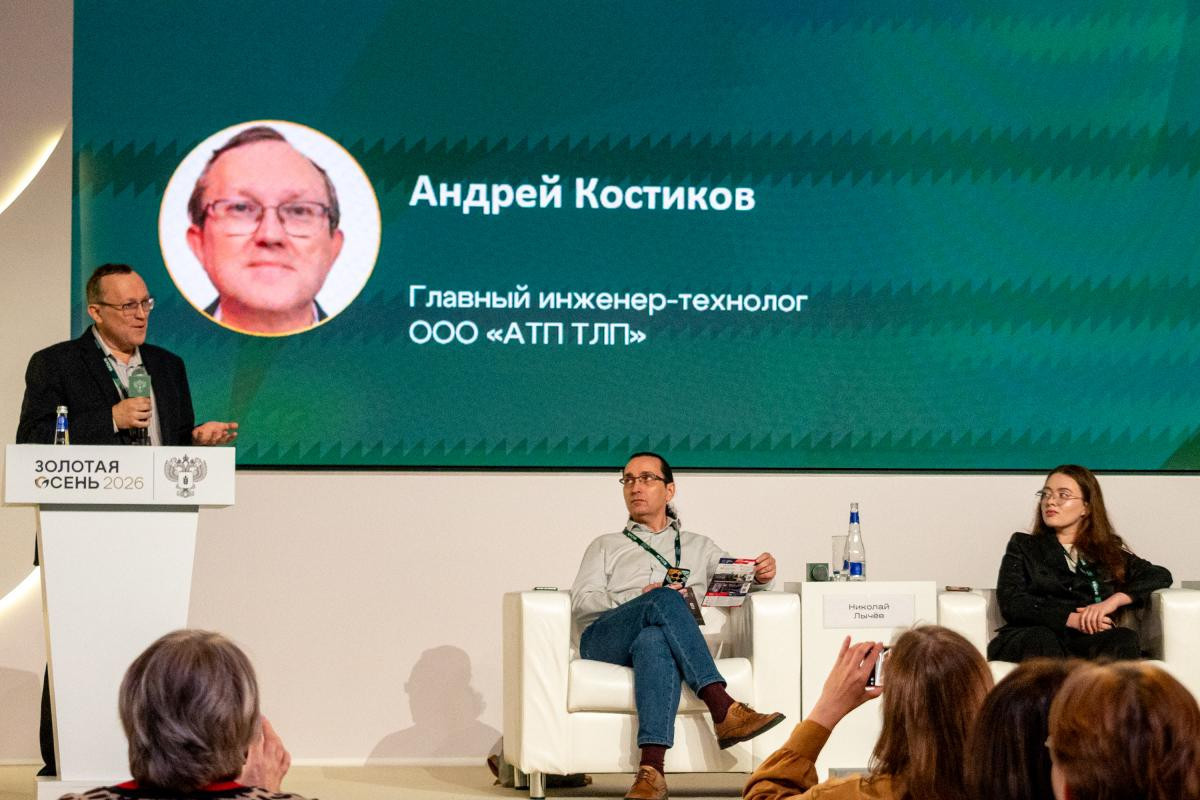
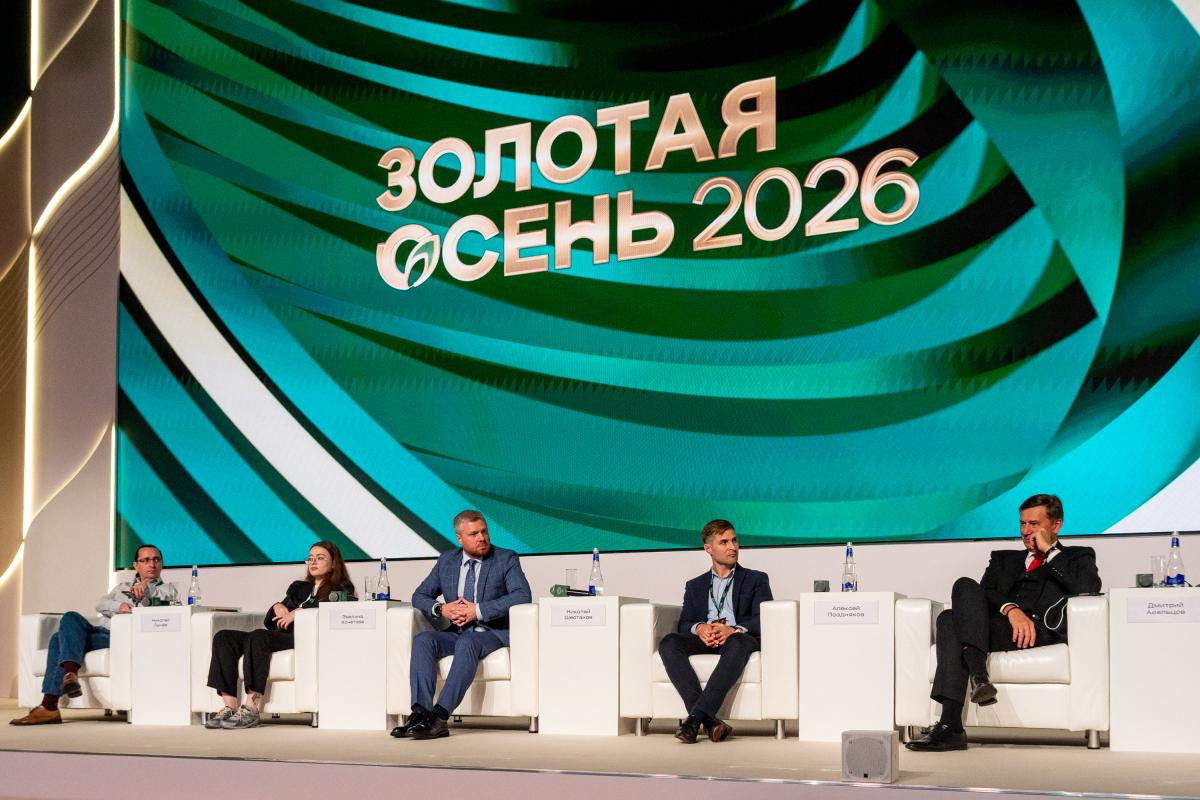
Главным драйвером мирового рынка мяса становится птица. Об этом сообщил директор «Центра Агроаналитики» Дмитрий Авельцов на панельной сессии «Устойчивость предприятий АПК: безопасность, модернизация, управление рисками» в рамках выставки «Золотая осень».
По оценке FAO, в 2026 году производство мяса птицы прибавит 2,5%, или около 4 млн т. Это обеспечит практически весь прирост в мясном секторе. Производство свинины повысится на 0,6%, по говядине и баранине будет отрицательная динамика.
«Птица дешевле, быстрее производится и подходит рынкам с разными религиозными и культурными традициями. А говядина проходит фазу восстановления поголовья в крупнейших странах-производителях: забой сокращается, и предложение снижается», — отметил Авельцов.
Мировая торговля мясом в 2026 году — около 44 млн т, или +1,1% к уровню годом ранее. Торговля птицей растет на 3,1%, свининой — на 1,2%, говядиной — сокращается на 0,6%.
ОСНОВЫЕ РЫНКИ
По производству мяса птицы в топ-5 главных игроков входят США, Китай, Бразилия, ЕС и Россия. Китай наращивает производство быстрее остальных крупных участников рынка — почти на 5%. Россия прибавляет умереннее — примерно 1,5%. Китай превращается из импортера в экспортера этого мяса и, по прогнозам, к 2035 году станет пятым экспортером в мире.
«Птица конкурентна по стоимости, у нее короткий цикл и высокая конверсия корма, ей нужно меньше земли и инвестиций. Основной спрос — Азия, Латинская Америка, Ближний Восток и Северная Африка. А в Африке в целом потребление вырастет примерно на треть — в основном из-за роста населения», — рассказал директор «Центра Агроаналитики».
По свинине центр рынка — Китай, формирующий примерно половину мирового производства и потребления. При этом страна меняет свою роль: по свинине — самообеспечение, рост производства замедляется, импорт снижается. Россия — пятая по производству и четвертая по потреблению в мире.
Между тем в мире увеличивается доля людей, для которых свинина — не базовый вид мяса (прежде всего мусульман). По данным Pew Research Center, за 2010–2020 годы доля мусульман в мировом населении выросла почти до 26%. Это самая быстрорастущая крупная религиозная группа, к 2050 году, по прогнозу, ее доля приблизится к 30%.
«Рост спроса на животный белок все больше формируется там, где свинина не базовое мясо. Для этих потребителей основа — птица», — подчеркнул Авельцов.
По говядине лидируют Бразилия и США, Россия — девятая по производству и восьмая по потреблению.
Говядина — рынок дефицита: в 2026 году мировые производство и торговля снижаются. Дефицит предложения поддерживает цены. Спрос формируется в Китае, Юго-Восточной Азии и Латинской Америке, а предложение — у США и Бразилии. В Китае, по оценке, импорт говядины к 2035 году вырастет примерно на полмиллиона тонн.
ПОТРЕБЛЕНИЕ
Что касается потребления мяса, в Китае за последние 10 лет снизилась доля свинины в структуре потребления, а доля птицы, говядины, баранины и прочего мяса — выросла. При этом в килограммах потребление свинины осталось почти тем же, а птицы и говядины — увеличилось. Таким образом, речь здесь идет о диверсификации белка, а не об отказе от свинины. Китай остается крупнейшим рынком мяса, но уже не только свинины, что является плюсом для российского экспорта.
По словам Авельцова, Африка — один из главных будущих центров роста. Потребление мяса к 2035 году там вырастет примерно на 32%, по оценке ФАО. Там сосредоточено около 65% мировых неиспользуемых пахотных земель, огромный запас роста по урожайности культур. Население Африки южнее Сахары втрое больше, чем в Северной Америке, поголовье мясного скота тоже в несколько раз больше, но продуктивность одного животного примерно в 10 раз ниже.
Африка постепенно превращается из преимущественно импортного рынка в потенциальный центр роста собственного производства. Пока предложение отстает от спроса, и этот разрыв закрывает импорт.
ЭПИЗООТИЯ
Фактор, который все чаще определяет торговые потоки, — эпизоотиях. В июне 2026 года FAO выделила три трансграничные угрозы: африканскую чуму свиней, высокопатогенный птичий грипп и ящур. Это растущие риски для продовольственной безопасности, торговли и средств к существованию. По данным Россельхознадзора, ситуация в России благополучная по всем направлениям.
ЭКСПОРТ ИЗ РОССИИ
Почти треть стоимостного экспорта мяса из России в 2025 году пришлась на Китай. Если брать вместе с Беларусью, то получалось больше половины. В топ-5 покупателей вошли также Саудовская Аравия, Вьетнам и Казахстан.
В январе — июле 2026 года доля Азии и Африки в российском экспорте выросла, а Ближнего Востока — снизилась.
По импорту мяса львиную долю поставок обеспечивают Беларусь и Бразилия. Заметно растет Китай, а Парагвай и Колумбия, наоборот, теряют позиции.
Для России есть четыре направления роста экспорта:
- Китай: здесь есть что расширять;
- СНГ: Казахстан, Беларусь, Узбекистан, Кыргызстан — ближние рынки сбыта;
- Ближний Восток: Саудовская Аравия, ОАЭ — халяль-сегмент и растущий спрос на птицу;
- Африка: Гана, Конго, Бенин, Мозамбик — поставки нашей птицы туда тоже увеличиваются.
«Диверсификация экспорта — ключевой драйвер роста. Новые рынки снижают зависимость от одного-двух партнеров и открывают потенциал для роста поставок», — полагает Авельцов.
Россия одновременно экспортирует и импортирует мясо, и в этом нет противоречия. Внешняя торговля выполняет несколько функций. Первая — экспорт снимает избыток. За счет него можно увеличивать выпуск, не давя на внутренние цены.
Вторая — продукт идет туда, где он ценится выше. Например, куриные лапки в России — продукт с низкой внутренней ценностью, а в Китае — востребованный деликатес. Такой экспорт повышает выручку со всей тушки, а не только вывозит излишки.
«Открытость рынка — не только возможность продавать излишки. Это механизм гибкой настройки внутреннего баланса», — уверен Авельцов.
Кстати, конкурентоспособность мяса на мировом рынке складывается из кормов, генетики, биобезопасности, технологий, переработки, логистики и доступа на рынок. Важно, чтобы не выпадало ни одной из звеньев, добавил директор «Центра Агроаналитики».
«Устойчивость российского мясного сектора — это уже не только способность обеспечить внутренний рынок. Это безопасность: эпизоотическая и продовольственная. Второе — модернизация: эффективность, генетика, технологии, переработка. Третье — управление: баланс внутреннего рынка, экспорт и диверсификация рынков. Мясной рынок в ближайшие годы — это система управления белком, рисками и ресурсами, а не рынок сбыта излишков», — заключил Авельцов.




Комментарии (0)