
Консолидация АПК и новая структура рынка. Как бизнесу адаптироваться к перераспределению активов?
Не тренд, а структурная перестройка
Консолидация в АПК перестала быть прогнозной темой — это уже свершившийся факт, который фиксируется в отчётности, на аукционах и в полях. Речь идет не о добровольном объединении игроков, а о перераспределении ресурсов через механизм взысканий и принудительных продаж. Именно этот механизм задает новую конфигурацию сектора: доля КФХ в посевном клине сократилась с 45% в 2022 году до 32–35% в 2026-м, а доля холдингов выросла с 35% до 48–50%.
Задать вопрос по маркетингу для АПК и развитию бизнеса в кризис здесь.
При этом средний размер КФХ увеличился с 500 до 800–900 гектаров. Это не рост сектора, а его полноценное сжатие и укрупнение: слабые игроки уходят, сильные — поглощают активы и масштабируются. В результате формируется новый тип малого бизнеса: это уже не хозяйства на энтузиазме, а более крупные фермерские структуры, которые, однако, по-прежнему проигрывают холдингам по себестоимости гектара, доступу к дешёвому финансированию и логистике.
Ключевое отличие текущей консолидации от классических сделок — отсутствие рыночного ценообразования. Активы переходят к новым владельцам не по переговорной цене, а по цене срочной продажи. Для фермера это означает потерю стоимости; для холдингов — возможность масштабироваться с низкой стоимостью входа.
Почему цена входа для холдингов искусственно занижена?
Процесс выглядит системно и воспроизводимо:
Просрочка свыше 90 дней — банк запускает взыскание. Залог (земля, техника) уходит на аукцион. На локальных торгах у холдингов фактически монопольное преимущество: они знают рынок, имеют оборот и могут быстро интегрировать новые активы в действующую логистику. Цена формируется не рынком, а срочностью. Холдинги предлагают цену ниже рыночной, мотивируя это необходимостью быстрой реализации залога. Фермер не может управлять моментом продажи. Земля в залоге, урожай — часть залоговой массы. Решение о продаже принимает банк, и продавать приходится тогда, когда это выгодно кредитору, а не хозяйству.
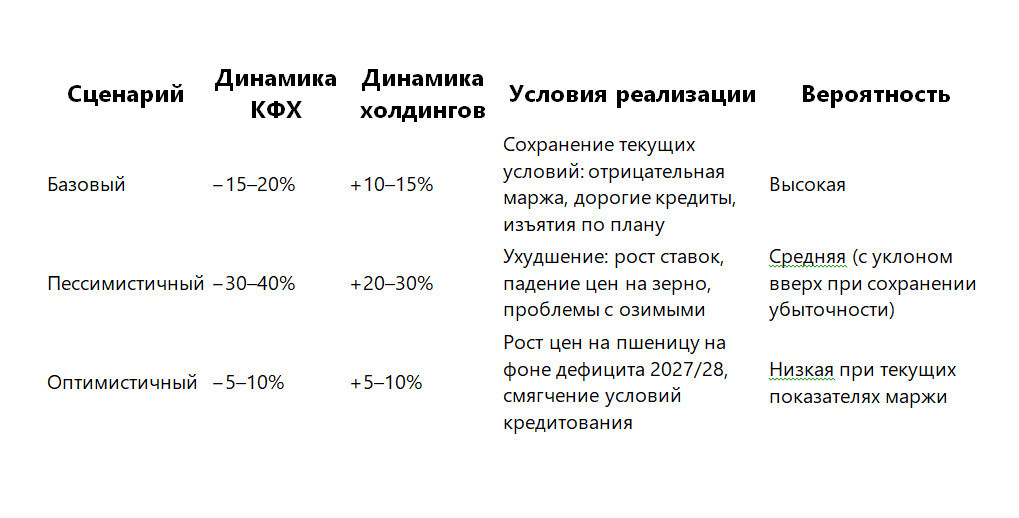
Сценарии до середины 2027 года и что учитывать в планировании?
В результате цена реализации оказывается ниже рыночной — и это не исключение, а правило. Для холдингов это эффективный способ масштабирования; для территорий — вопрос устойчивости и занятости.
Практические решения. Что делать КФХ и малым хозяйствам?
Для малых хозяйств стратегия «держаться любой ценой» в текущих условиях экономически невыгодно. Ниже — рабочие опции с расчетом на реальные ограничения.
Продавать до просрочки. Добровольная сделка всегда выгоднее принудительной. Если долговая нагрузка критична, лучше выйти на переговоры и продать часть активов, сохранив капитал для нового старта, чем ждать, пока банк выставит имущество на торги.
Укрупняться через кооперацию. Рост среднего размера КФХ до 800–900 гектаров — это рыночный сигнал: выживают те, кто может снизить себестоимость за счет масштаба. Кооперация по закупкам, хранению, сбыту и технике позволяет получить экономию, которой не хватает одиночному хозяйству.
Уходить в ниши, где крупный игрок проигрывает. В массовом производстве зерна конкурировать с холдингом почти невозможно: у него дешевле кредит, ниже себестоимость на гектар и сильнее логистика. Но есть сегменты, где масштаб не даёт преимущества: нишевые культуры, семеноводство, овощи, локальная переработка, прямые поставки переработчикам и конечным потребителям.
Реструктурировать долг на ранней стадии. Банки заинтересованы в работающем заемщике, а не в «забивании» залогов по минимальной цене. Но договариваться нужно, пока по счёту есть движение, а не после того, как хозяйство перестало обслуживать кредит.
Что это значит для холдингов?
Для крупных игроков текущее окно реально, но оно не бесконечно. Если в районе не остается самостоятельных фермеров, меняется не только структура производства, но и социальная ткань: падает занятость, снижается предпринимательская активность, растёт зависимость от одного работодателя. В долгосрочной перспективе это создаёт репутационные и управленческие риски, даже если в моменте сделка выглядит выгодной.
Практические рекомендации для холдингов:
Оценивать не только стоимость актива, но и его «социальную нагрузку». Покупка земель в монопрофильных районах требует планирования по занятости, инфраструктуре и взаимодействию с местной администрацией.
Закладывать в экономику проекта стоимость интеграции. Новые поля — это не только площадь, но и техника, персонал, логистика, ремонт инфраструктуры.
Рассматривать кооперационные модели вместо полного вытеснения. Поддержка локальных фермеров в нишах может быть выгоднее, чем полное замещение: сохраняется лояльность территорий и снижается регуляторное давление.
Роль регионов. Как удержать устойчивость сельских территорий?
Для регионов цена консолидации — это не только статистика по посевам, но и жизнь малых населённых пунктов. Сокращение числа КФХ напрямую влияет на занятость, налоговые поступления и устойчивость сельских территорий.
Рабочие инструменты:
Льготное кредитование малых форм. Программы с целевым назначением (техника, инфраструктура, кооперация) позволяют удержать часть хозяйств на плаву.
Поддержка кооперативов. Кооперативная инфраструктура хранения, переработки и сбыта снижает зависимость от крупных игроков и даёт фермерам рыночную силу.
Программы выкупа земли фермерами. Механизмы, позволяющие действующим КФХ выкупать соседние участки до их попадания на аукционы, сохраняют предпринимательскую активность.
Структурный сдвиг от КФХ к холдингам уже произошел. А сейчас речь идет только о масштабе: уйдет ли ещё 15–20% хозяйств или потери дойдут до 30–40%? Важно понимать, что это не добровольное объединение, а перераспределение активов через механизм взысканий, где цена входа для холдингов искусственно занижена срочностью продаж.
Для фермера главный вывод — в том, что пассивная оборона не работает. Выигрывает тот, кто раньше других трезво оценивает свое положение и выбирает стратегию: укрупниться, уйти в нишу или выйти из бизнеса с минимальными потерями. Ожидание в этих условиях — это стратегия, которая почти гарантированно приводит к худшему результату.
Для холдингов окно возможностей реально, но требует учета долгосрочных рисков: монопсония на локальных рынках и потеря предпринимательской активности на территориях создают управленческие и репутационные издержки.
Для регионов ключевой вопрос — скорость развертывания мер поддержки относительно темпов изъятий. Без этого консолидация будет идти исключительно через ликвидацию, а не через развитие.
Какой вектор ближе вашему хозяйству: укрупнение, уход в нишу или подготовка к выходу?
#АПК #агробизнес #консолидация #КФХ #зерновойрынок #аграрнаяэкономика #сельскоехозяйство




Комментарии (0)