
Финансовый учёт как фактор эффективности мелких овощеводов
Исследование изучает факторы и влияние ведения финансового учёта среди мелких фермеров-овощеводов в провинции Восточный Кейп в Южной Африке. Несмотря на критическую роль овощеводства в обеспечении средств к существованию сельского населения и продовольственной безопасности, многие фермеры не имеют надлежащих практик финансового управления, в частности ведения учёта, что ограничивает их производительность, доступ к финансированию и долгосрочную устойчивость.
Аннотация
Используя первичные данные, собранные от 150 мелких фермеров посредством структурированных анкет, в исследовании применялись описательная статистика, логистическая регрессия и сопоставление по показателю склонности (PSM) для анализа. Результаты показали, что большинство респондентов были мужчинами среднего возраста, занятыми семейным фермерством, с умеренным уровнем образования и ограниченной финансовой грамотностью. Хотя многие вели неформальный учёт, лишь немногие поддерживали формальную финансовую документацию. Факторы, достоверно влияющие на ведение учёта, включали образование, доступ к услугам распространения знаний, доступность кредита, размер хозяйства, членство в фермерских организациях и финансовое обучение, тогда как трудности с ведением учёта оказывали негативное влияние. Анализ PSM показал, что ведение учёта повысило производительность на 0,38 т/га и доход хозяйства на 1 795 южноафриканских рэндов за сезон, причём оба показателя значимы на уровне 1%. Исследование приходит к выводу, что ведение финансового учёта повышает эффективность, прибыльность и устойчивость мелких фермеров. На основе исследования разработчикам политики следует уделить приоритетное внимание укреплению систем сельского распространения знаний и подключению фермеров к финансовым учреждениям. Сотрудников службы распространения знаний следует наделить возможностями для интеграции поддержки финансового управления в их консультационные услуги, тогда как кредитные организации могут стимулировать надлежащие практики ведения учёта в качестве критерия доступа к кредитам. Такой подход позволил бы улучшить как финансовую дисциплину, так и производительность мелких фермеров, повышая их долгосрочную устойчивость.
Введение
Сельское хозяйство остаётся краеугольным камнем экономических и социальных преобразований в странах Африки к югу от Сахары, служа одновременно источником средств к существованию и путём к устойчивому развитию. Во многих странах с низким и средним уровнем дохода сельское хозяйство является крупнейшим работодателем и важным фактором продовольственной безопасности, сокращения бедности и роста сельской экономики. На его долю приходится значительная часть национального ВВП, и оно обеспечивает основной источник дохода для миллионов сельских домохозяйств. Mdoda and Christian (2021) подчёркивают, что сельское хозяйство не только поддерживает средства к существованию, но и формирует политическую и социальную ткань развивающихся стран, особенно в странах Африки к югу от Сахары. Аналогичным образом, Dhillon and Moncur (2023) и Shitaye et al. (2024) отмечают, что системы мелкого фермерства составляют основу сельского производства продовольствия и остаются центральными для обеспечения как местной, так и национальной продовольственной безопасности.
В Южной Африке сельское хозяйство продолжает играть жизненно важную роль в инклюзивном экономическом росте. Сектор вносит около 2,3% в валовой внутренний продукт (ВВП), обеспечивает 40% экспортных поступлений и использует примерно 4,6% национальной рабочей силы (Statistics South Africa (Stats SA), 2021; Mdoda et al., 2024a,b). Помимо своей макроэкономической ценности, сельское хозяйство служит буфером против продовольственной незащищённости и бедности, особенно в сельских провинциях, таких как Восточный Кейп, Лимпопо и Квазулу-Натал, где оно обеспечивает занятость, укрепляет устойчивость домохозяйств и стимулирует местные экономики. Wale and Mkuna (2023) подчёркивают роль сельского хозяйства в исправлении исторического неравенства путём предоставления возможностей маргинализированным группам. В рамках этой структуры мелкие фермеры жизненно важны для сельского развития. Они производят основные и садоводческие культуры, создают занятость и поддерживают продовольственные системы, которые лежат в основе местных средств к существованию. В провинции Восточный Кейп мелкое фермерство доминирует в сельской экономике, сосредоточиваясь на таких культурах, как кукуруза, картофель, капуста, морковь и томаты (Mdoda, 2017; Christian et al., 2024). Однако, несмотря на свой потенциал, сектор сталкивается с постоянными проблемами, включая низкую производительность, плохую инфраструктуру, ограниченное финансирование и слабые рыночные связи, которые подрывают его вклад в устойчивый рост (BFAP, 2023).
Тем не менее, несмотря на их незаменимую роль, мелкие фермеры сталкиваются с постоянными ограничениями, которые угрожают их производительности и долгосрочной устойчивости. Ряд исследований показал, что производительность мелких фермеров в Южной Африке остаётся ниже потенциального уровня, несмотря на многочисленные государственные вмешательства (Mujuru et al., 2022). Эти проблемы усугубляются изменением климата, которое угрожает снизить урожайность культур до 40% к середине века (FAO, 2017; Mdoda et al., 2024a,b). Мелкие фермеры в Восточном Кейпе особенно уязвимы к нерегулярным осадкам, деградации почв и ресурсным ограничениям (Christian et al., 2024; Mujuru et al., 2022). Кроме того, неэффективность производственных и управленческих практик продолжает ограничивать их способность конкурировать на современных сельскохозяйственных рынках (Obi and Ayodeji, 2020). Отсутствие прочных агробизнес-связей и рыночно ориентированных производственных стратегий дополнительно ограничивает способность фермеров коммерциализировать продукцию и участвовать в цепочках создания стоимости (Mariyono et al., 2020; Touch et al., 2024). Эти ограничения подчёркивают необходимость развития потенциала в области финансовой грамотности, управления хозяйством и принятия решений на основе данных для повышения эффективности и устойчивости мелких фермеров.
Ведение финансового учёта, определяемое как систематическая документация доходов, расходов, активов и обязательств, является ключевым, но часто упускаемым аспектом эффективного управления хозяйством. Оно обеспечивает фактическую основу для принятия решений, расширяет доступ к кредиту и способствует подотчётности и прозрачности (Njingun et al., 2023; Tham-Agyekum et al., 2010). Точные записи помогают фермерам оценивать эффективность предприятия, выявлять прибыльные виды деятельности, управлять денежным потоком и планировать инвестиции. Doye (2004) определяет инвентаризацию ресурсов, производственные счета и записи доходов-расходов как основные компоненты эффективной системы учёта. Кроме того, ведение надлежащих записей укрепляет доверие кредиторов и агентств развития к фермерам (Mwebesa et al., 2018) и предполагает использование таких инструментов, как реестры основных средств и книги контроля запасов (Dudafa, 2013). Однако, несмотря на свою важность, ведение учёта остаётся слабо распространённой практикой среди мелких фермеров Южной Африки, которые часто полагаются на неформальные системы, опускающие критически важную финансовую информацию (Wulandari et al., 2023; Andarsari and Dura, 2018). Способствующие факторы включают низкую грамотность, ограниченную финансовую осведомлённость, плохую инфраструктуру и ограниченный доступ к банковским услугам (Savitri and Saifudin, 2018; Adedapo and Adekunmi, 2019). Отсутствие надлежащих записей подрывает доступ к кредиту, прибыльность и устойчивость, удерживая фермеров в циклах низкой производительности и бедности (Manteaw et al., 2021). Таким образом, улучшение ведения учёта является одновременно управленческим и developmental императивом.
Понимание факторов, определяющих ведение финансового учёта, имеет ключевое значение для улучшения управления мелким фермерским хозяйством. Поведение в отношении ведения учёта формируется социально-экономическими факторами, такими как образование, доход и возраст; культурными установками к деньгам; и характеристиками хозяйства, такими как размер и тип культур. Многие мелкие овощеводы, работающие на неформальных рынках, пренебрегают ведением учёта, несмотря на его роль в снижении уязвимости к финансовым и рыночным рискам (Adedapo and Adekunmi, 2019; Dhillon and Moncur, 2023). Ограниченные исследования, особенно в Восточном Кейпе, изучали эти практики среди мелких фермеров Южной Африки, поскольку большинство исследований сосредоточено на коммерческом фермерстве (Mdiya et al., 2025; Nontu et al., 2024; Malungane and Wegerif, 2025; Schneider and Cassol, 2020). Этот пробел препятствует целенаправленной разработке политики. Укрепление ведения финансового учёта может повысить производительность, устойчивость и долгосрочную стабильность, делая его ключевым, но недостаточно изученным драйвером сельскохозяйственных преобразований. Настоящее исследование заполняет этот пробел, предоставляя эмпирические данные для улучшения финансового управления среди сельских мелких фермеров.
Теоретическая основа
Теоретическая основа, направляющая данное исследование ведения финансового учёта среди мелких фермеров-овощеводов в Восточном Кейпе, интегрирует теорию запланированного поведения (TPB) и социально-когнитивную теорию (SCT). Эти две теории предлагают взаимодополняющие перспективы на факторы, влияющие на индивидуальное поведение, особенно в контексте практик финансового управления. Эти теории предоставляют взаимодополняющие перспективы: TPB подчёркивает когнитивное намерение, предшествующее фактическому поведению мелких фермеров, тогда как SCT сосредоточивается на взаимодействии личных, экологических и социальных факторов, которые усиливают поведение мелких фермеров. Интеграция теории запланированного поведения (TPB) (Ajzen, 1991) и социально-когнитивной теории (SCT) (Bandura, 1986) обеспечивает всеобъемлющий взгляд для объяснения поведения мелких фермеров-овощеводов в отношении ведения финансового учёта. Согласно Ajzen (1991) и Sok et al. (2021), TPB — это поведенческое намерение (BI) i, на которое влияют отношение (AttiI), субъективные нормы (Sn) и воспринимаемый поведенческий контроль (Pb), выражаемое как в уравнении 1:
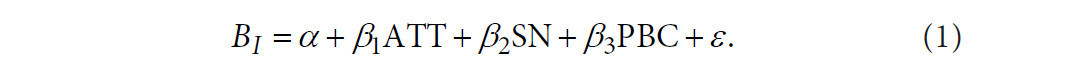
(B) затем определяется намерением и воспринимаемым контролем, то есть уравнение 2
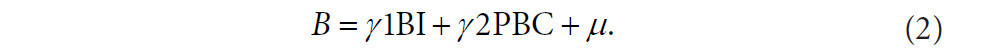
Zhang et al., 2024; Daxini et al., 2019). Они взаимодействуют с социально-экономическими факторами, такими как образование, возраст и размер хозяйства (Bechini et al., 2020; Muhammad et al., 2020). SCT, с другой стороны, расширяет это рассуждение, подчёркивая взаимную связь между когнитивными, поведенческими и экологическими влияниями. Самоэффективность (SE), ожидания результатов (OE) и социальное влияние (SI) являются центральными детерминантами индивидуального поведения (Bandura, 1986; Erfanian et al., 2024). SCT утверждает, что уверенность людей (фермеров) в своих способностях (SE) и ожидания относительно результатов своих действий (OE) strongly предсказывают настойчивость и принятие новых практик. Это может быть выражено как в уравнении 3:
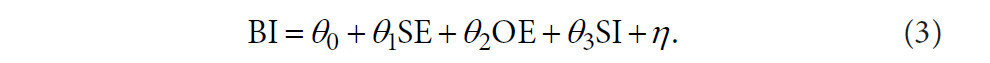
Обучение на основе наблюдений способствует внедрению практики ведения учета, когда фермеры видят, какую выгоду это приносит их коллегам (Savari et al., 2024; Sewell et al., 2017). Тем не менее, такие барьеры, как низкий уровень грамотности, недостаточное обучение и нехватка времени, препятствуют повышению эффективности (Kalule et al., 2019; Ramirez et al., 2012). Социально-когнитивная теория (СКТ) расширяет теорию запланированного поведения (ТЗП), интегрируя личные, социальные и средовые взаимодействия.
При интеграции TPB и SCT обеспечивают всеобъемлющий взгляд, через который можно понять поведение в отношении ведения финансового учёта. Поведенческое намерение и самоэффективность совместно влияют на фактическое поведение в отношении ведения учёта, тогда как ожидания результатов и социальное влияние усиливают или ослабляют эти намерения. Эндогенные переменные (Atti, Sn, Pbc, SE, OE, SI) взаимодействуют, чтобы предсказать вероятность занятия ведением финансового учёта. Экзогенные переменные, такие как образование, опыт, обучение и доступ к услугам распространения знаний (X), оказывают как прямое, так и косвенное влияние. Это показано в уравнении 4 ниже:
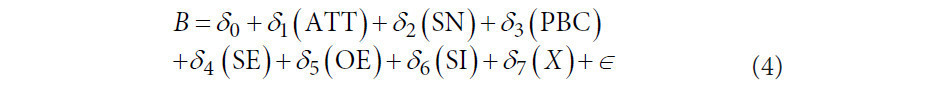
Где
X включает образование, доход, опыт и доступ к распространению знаний. Модель эмпирически исследует, как поведенческие, социальные и структурные факторы формируют ведение учёта, связывая намерения и социальный контекст с фактическими практиками (рисунок 1).
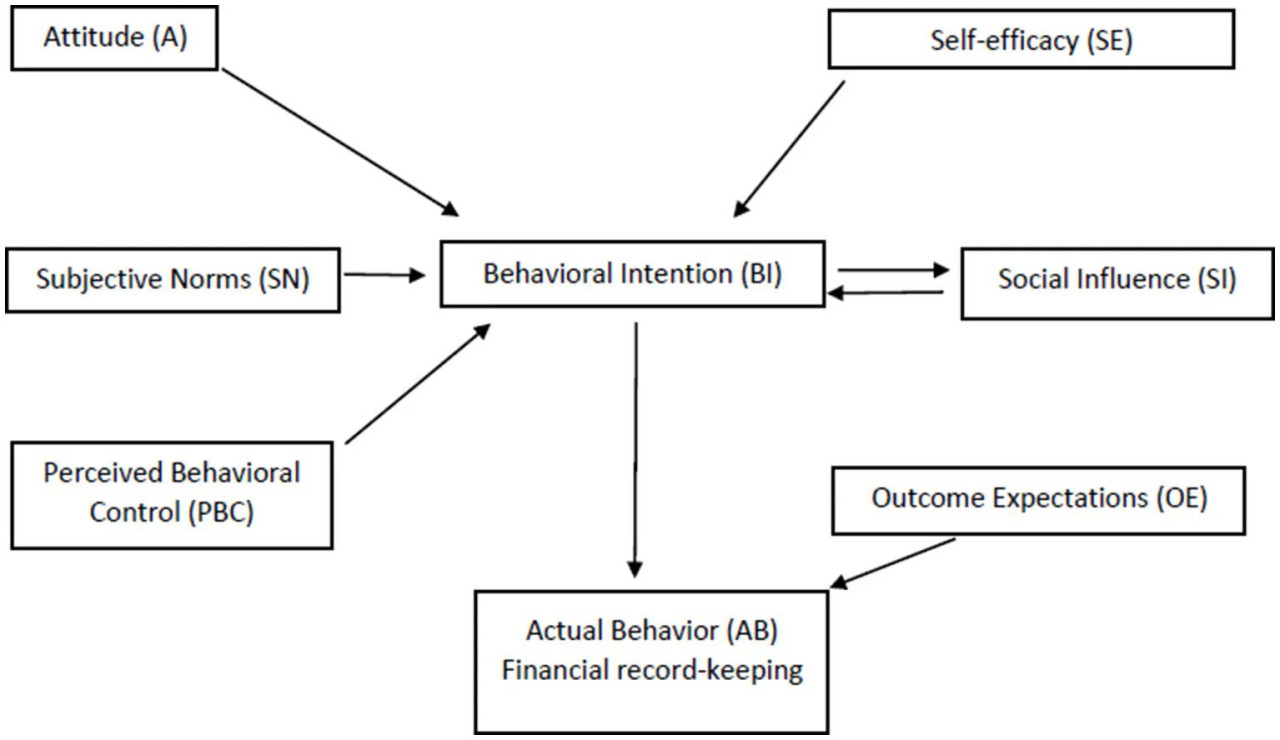
Рисунок 1 Теоретическая основа.
Эта интеграция признаёт, что одно лишь намерение не гарантирует поведение; уверенность, ожидания и экологическая поддержка также являются решающими. Поэтому улучшенная концептуальная модель (рисунок 2) иллюстрирует направление причинно-следственной связи между конструктами, показывая, как отношения, нормы, контроль, эффективность, ожидания и социальное влияние взаимодействуют, формируя поведение мелких фермеров в отношении ведения финансового учёта (Adedapo and Adekunmi, 2019; Lee and Tseng, 2024; Savari and Gharechaee, 2020).
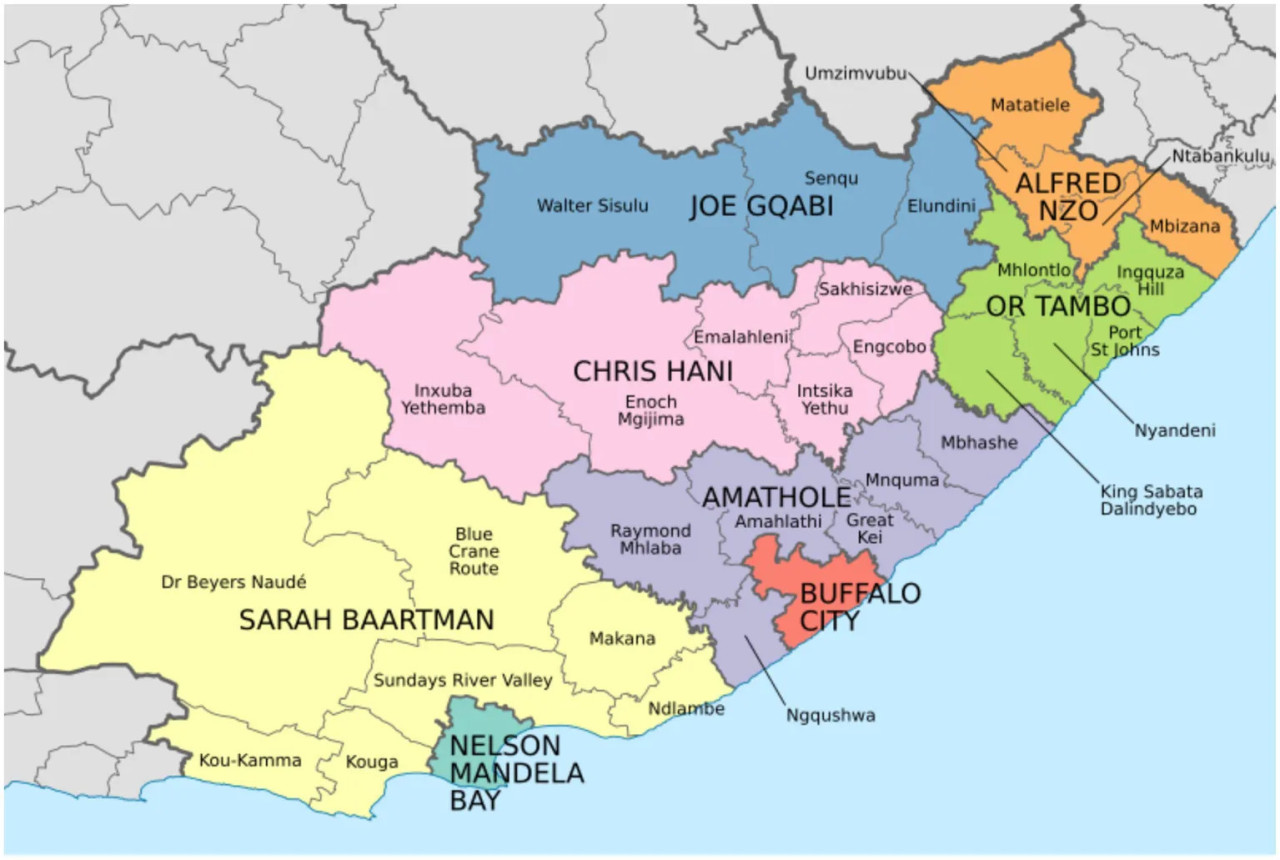
Рисунок 2 Карта с указанием мест проведения исследования. Источник: адаптировано из Mdoda et al. (2023).
Методология
Описание района исследования
Исследование проводилось в провинции Восточный Кейп в Южной Африке — регионе, характеризующемся разнообразной географией, от прибрежных зон и плодородных долин до полузасушливых плато, но при этом сталкивающемся с высокой бедностью и продовольственной незащищённостью (Mdoda et al., 2024a; Mujuru et al., 2022). В Восточном Кейпе проживает более 7,2 миллиона человек (Department of Water and Sanitation, 2024). Провинция преимущественно чёрная африканская, представляющая более 85% её жителей, за ней следуют цветные общины — 7,6% и белое население — 5,6%. Лица индийского или азиатского происхождения составляют менее 1% населения провинции. Согласно Nontu et al. (2024), Восточный Кейп продолжает бороться с серьёзной бедностью и высоким уровнем безработицы, оставляя значительную часть своего населения живущей ниже национальной черты бедности Южной Африки в размере 624 рэнда в месяц. Провинция является второй по величине в стране (168 966 км2) после Северного Кейпа (Nontu et al., 2024). Провинция вносит лишь 8% в национальный ВВП, несмотря на то, что составляет 13,5% населения.
В Восточном Кейпе много плодородной земли, и сельское хозяйство остаётся важным. Провинция имеет умеренный климат, благоприятствующий сельскохозяйственной деятельности. Сельское хозяйство, включая растениеводство и животноводство, играет ключевую роль в поддержке сельских средств к существованию, но ограничено нехваткой воды, изменчивостью климата и ограниченной инфраструктурой и доступом к рынкам (Real Economy Bulletin of Provincial Review, 2022; Mdoda et al., 2024b). Сосредоточиваясь на мелких фермерах-овощеводах, исследование изучает, как недостаточное ведение финансового учёта ограничивает прибыльность, управление денежным потоком и доступ к кредиту, стремясь укрепить финансовую грамотность, практики управления хозяйством и способствовать инклюзивному сельскохозяйственному развитию и продовольственной безопасности (Mdoda et al., 2024a; Real Economy Bulletin of Provincial Review, 2022). На рисунке 2 ниже показан район исследования.
Процедура выборки, основа выборки и размер выборки
Для обеспечения репрезентативности на административном и географическом уровнях в пределах провинции применялась многоступенчатая техника выборки. Эта процедура выборки была разделена на три этапа. На первом этапе из шести районных муниципалитетов провинции были целенаправленно выбраны два района (OR Tambo и Alfred Nzo) из-за высокой концентрации мелких фермеров и заметных социально-экономических проблем. На втором этапе из каждого выбранного района были целенаправленно выбраны два местных муниципалитета на основе их активной сельскохозяйственной деятельности и наличия значительного числа мелких фермеров-овощеводов, что дало в общей сложности четыре местных муниципалитета. Третий этап включал случайный отбор четырёх общин на район, что дало в общей сложности 16 общин по всему району исследования. На заключительном этапе выборка из 150 мелких фермеров была извлечена из базы данных зарегистрированных мелких фермеров-овощеводов Провинциального департамента сельского хозяйства с использованием стратифицированного случайного подхода для обеспечения включения как фермеров, ведущих учёт, так и не ведущих учёт. В частности, из каждой общины было отобрано 11 фермеров (примерно 7 ведущих учёт и 4 не ведущих учёт), что дало первоначальную общую численность 176 респондентов (11 × 4 общины × 2 муниципалитета × 2 района). После очистки данных и удаления неполных ответов окончательная эффективная выборка составила 150 фермеров (100 ведущих учёт и 50 не ведущих учёт). Этот план выборки обеспечил научно обоснованную и репрезентативную выборку, отражающую различия в практиках ведения хозяйства, поведении в отношении ведения учёта и социально-экономических условиях на административных уровнях при минимизации систематической ошибки отбора.
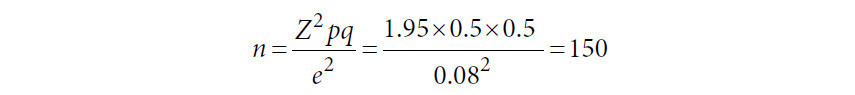
Где
n — размер выборки; Z — уровень доверия (α = 0,05, следовательно, Z = 1,96). В этом исследовании p было принято равным 0,5, чтобы отразить максимальную вариабельность внутри популяции мелких фермеров-овощеводов. Это допущение является обычным, когда отсутствует предварительная информация о доле фермеров, обладающих интересующим признаком, в данном случае тех, кто ведёт финансовые записи хозяйства. p — доля популяции, содержащая основной интерес, q = 1 − p, и e — допустимая ошибка.
Сбор данных
В исследовании были собраны первичные данные от мелких фермеров-овощеводов с использованием структурированной анкеты с закрытыми вопросами, которую проводили исследователь и три обученных счетчика под наблюдением для обеспечения точности. Предварительное тестирование в муниципалитете Раймонд Мхлаба оценило актуальность, валидность и время заполнения, что позволило внести правки для улучшения ясности и соответствия целям. Очистка данных удалила неполные или противоречивые ответы. Первичные данные охватывали демографические характеристики, сельскохозяйственную деятельность, использование ресурсов, доход, записи хозяйства и проблемы в производстве и ведении учёта. Вторичные данные из публикаций Департамента сельского хозяйства, официальных отчётов, опубликованных рецензируемых журнальных статей и фермерских организаций дополнили первичный набор данных, обеспечив всеобъемлющую основу для анализа.
Анализ данных
Данные были собраны и закодированы в электронной таблице Excel, затем перенесены в SPSS версии 29 и STATA 15. Описательная статистика была выполнена для демографических характеристик и проблем, с которыми сталкиваются фермеры, с использованием таблиц, частот, процентов и средних значений. Был проведён анализ логистической регрессии для оценки связи между социально-экономическими и институциональными факторами и ведением финансового учёта мелкими фермерами.
Модель логистической регрессии
В исследовании использовалась логистическая регрессия для выявления факторов, влияющих на ведение финансового учёта среди мелких фермеров-овощеводов, моделируя бинарный исход того, ведут ли фермеры записи (Да = 1, Нет = 0). Независимые переменные включали образование, доход, размер хозяйства и доступ к услугам распространения знаний. Логистическая регрессия выгодна своей интерпретируемостью, предоставляя коэффициенты, которые показывают направление и величину предикторов, а также для получения вероятностных результатов. Она accommodates как непрерывные, так и категориальные переменные, остаётся устойчивой при умеренной мультиколлинеарности и широко применялась в сельскохозяйственных исследованиях для анализа поведения фермеров при принятии решений (Mdoda et al., 2022; Dung, 2020; Sekele et al., 2020; Makamane et al., 2023; Malila et al., 2023).
Логистическая регрессия может быть выражена следующим образом в уравнении 5:
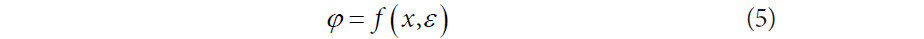
ε — это член ошибки, а также вектор. Гипотетическая математическая модель, объясняющая вышеуказанную логит-функцию, может быть выражена (Chieh-Hua and Koppelman, 2001; Jones and Branton, 2005; Liao and Khew-Voon, 2007) как в уравнении 6:
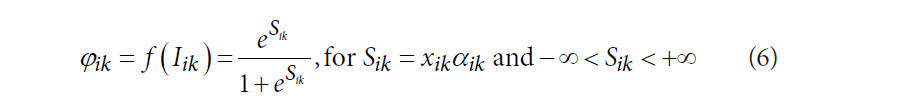
φ_ik — зависимая переменная со значением ноль (0) для неведения финансовых записей и один (1) для ведения финансовых записей i-м мелким фермером в k-м овощеводческом хозяйстве; x_ik — матрица объясняющих переменных для i-го мелкого фермера-овощевода, ведущего финансовые записи в k-м овощеводческом хозяйстве; α_ik — оцениваемый набор параметров; и S_ik — неявный индекс ведения финансового учёта.
Сопоставление по показателю склонности
В исследовании использовалось сопоставление по показателю склонности (PSM) для оценки влияния ведения финансового учёта на производительность и прибыльность мелких фермеров-овощеводов. PSM контролирует систематическую ошибку отбора путём балансировки групп воздействия и контроля на основе наблюдаемых характеристик. Фермеры, ведущие учёт, составили группу воздействия, а не ведущие учёт — контрольную группу. Этот метод успешно применялся в аналогичных сельскохозяйственных исследованиях (Lelisho and Lelisho, 2024; Weisburd et al., 2022; Tesfaye and Gutema, 2022; Eyasu et al., 2025; Li et al., 2023).
Показатели склонности, оценивающие вероятность ведения финансовых записей на основе размера хозяйства, образования, дохода и доступа к ресурсам, использовались для сопоставления сопоставимых фермеров. Затем анализировались различия в производительности и доходе для расчёта среднего эффекта воздействия на подвергшихся воздействию (ATT), обеспечивая надёжную оценку того, как ведение финансового учёта влияет на прибыльность и производительность мелких фермеров. Условная вероятность получения воздействия при заданных предшествующих воздействию характеристиках выглядит следующим образом в уравнении 7:
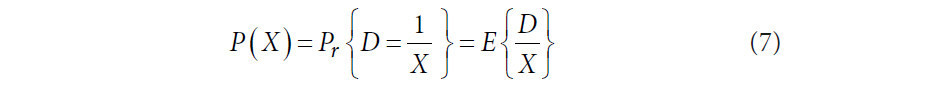
ГдеD = {0,1} определяет подверженность воздействию, X представляет предшествующие воздействию характеристики. Эффект воздействия отражает различие в благосостоянии участников ирригационной программы и неучастников. Следовательно, овощеводы, ведущие финансовые записи хозяйства T = 1, и те, кто не ведёт финансовые записи хозяйства T = 0, показаны в уравнении 8:
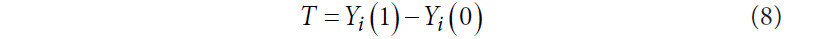
Пусть TiY — сумма дохода по группе воздействия (фермеры, ведущие финансовые записи хозяйства), а CiY — сумма дохода и производительности по контрольной группе, тогда разница в доходе и производительности между группой воздействия и контрольной группой будет видна, как в уравнении 9:
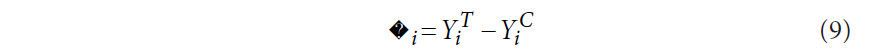
Где Δ𝑖 — изменение производительности и дохода хозяйства в результате воздействия на овощеводов. Уравнение 10 представляет средний эффект воздействия для популяции (ATE), как показано в уравнении 10:
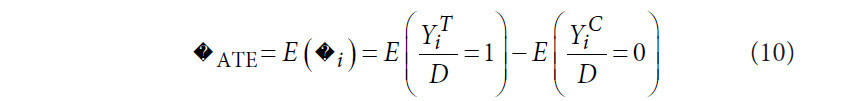
ATE показывает влияние на производительность и доход хозяйства овощеводов.
E(Y_i^T/D=1): средняя производительность и доход хозяйства для овощеводов, ведущих финансовые записи хозяйства (Di = 1), или с воздействием.
E ((Y_i^C)/D=0): Средняя производительность и доход хозяйства овощеводов, не ведущих финансовые записи хозяйства или без воздействия. Тогда средний эффект воздействия на подвергшихся воздействию (ATT) будет в уравнении 11:
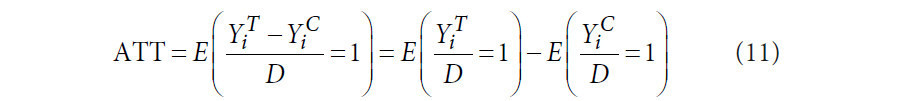
Реализация сопоставления по показателю склонности (PSM) требует двух ключевых допущений: условной независимости и общей поддержки. Условная независимость предполагает, что ведение учёта определяется только наблюдаемыми характеристиками, делая результаты независимыми от воздействия после контроля ковариат. Общая поддержка обеспечивает перекрытие распределений ковариат между группами воздействия и контроля. PSM начинается с оценки показателей склонности, вероятностей ведения учёта, с использованием модели бинарного выбора, такой как логистическая регрессия, на основе наблюдаемых характеристик фермеров.
В следующей таблице 1 показаны данные, собранные по факторам, влияющим на ведение финансовых записей хозяйства, и их влиянию в исследовании.
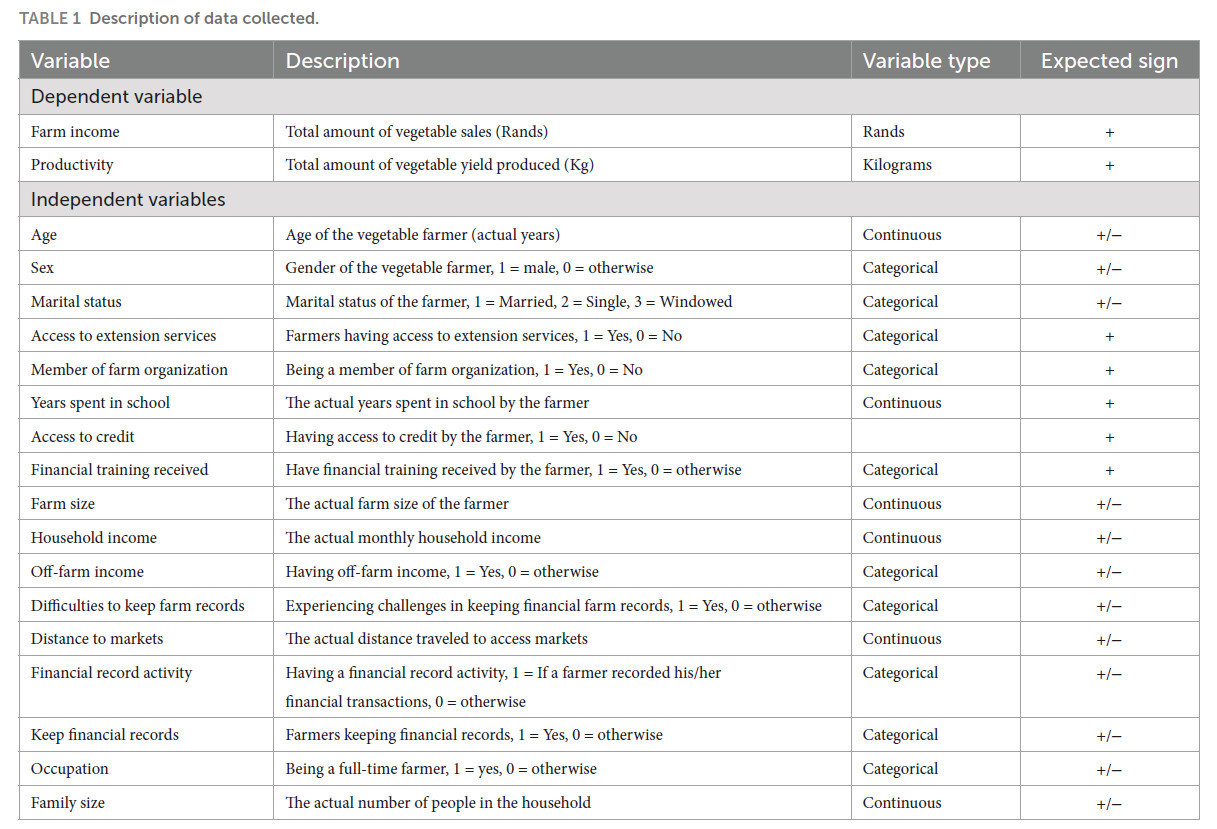
Таблица 1 Описание собранных данных.
Результаты и обсуждение
Этот раздел разделён на два раздела. В первом разделе обсуждаются описательные результаты, которые характеризуют овощеводство, а во втором разделе подробно излагаются эмпирические результаты.
Демографические характеристики респондентов
Таблица 2 ниже предлагает всеобъемлющий снимок социально-экономических характеристик овощеводов в районе исследования. Демографические характеристики мелких фермеров-овощеводов выявляют социально-экономические факторы, влияющие на ведение финансового учёта. Мужчины доминируют в фермерстве (79%), что отражает больший доступ к ресурсам и услугам распространения знаний, тогда как женщины сталкиваются с ограниченными возможностями для финансового управления (Arends-Kuenning et al., 2021; Maziya et al., 2020). Большинство фермеров женаты (68%), что подчёркивает совместные обязанности домохозяйства (Wale and Mkuna, 2023). Доступ к услугам распространения знаний (70%) и членство в фермерской организации (64%) знакомит фермеров с инновациями и передовыми практиками. Только 36% ведут записи хозяйства, преимущественно посредством письменных документов (40%) или мысленного отслеживания (68%), что показывает, что преобладает неформальное ведение учёта, что согласуется с Njingun et al. (2023).
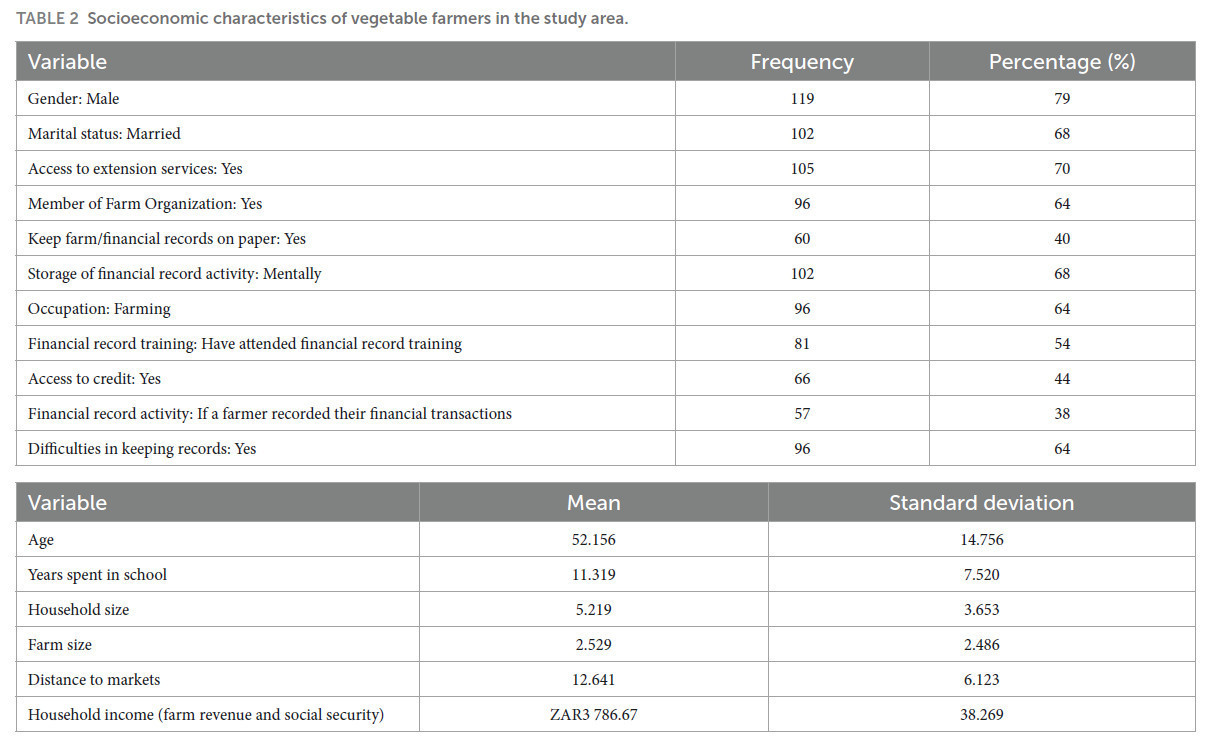
Таблица 2 Социально-экономические характеристики овощеводов в районе исследования.
Возраст и образование фермеров влияют на практики ведения финансового учёта. При среднем возрасте 52 года и 11 годах обучения они обладают базовой грамотностью, но ограниченной технологической адаптивностью (Maziya et al., 2020; Ge et al., 2023). Фермеры среднего возраста часто полагаются на традиционные методы, такие как мысленные записи, из-за знакомства и ограниченного доступа к обучению. Размер домохозяйства был очень важен для исследования и также использовался как показатель семейного труда. Средний размер домохозяйства составил 5 человек на домохозяйство, и это играло ключевую роль в обеспечении семейного труда, что экономит финансовые затраты для мелких фермеров. Такие проблемы, как ограниченная финансовая грамотность, небольшие размеры хозяйств (3 га), умеренный доход (3 786,67 рэнда) и расстояние до рынков (13 км), ограничивают принятие формальных систем (Wale and Mkuna, 2023). Эти демографические, экономические и инфраструктурные ограничения препятствуют переходу от неформального к формальному ведению финансового учёта.
Типы записей хозяйства, ведущихся мелкими фермерами
Рисунок 3 иллюстрирует, что мелкие фермеры-овощеводы отдают приоритет производству над финансовым управлением. В то время как 62% ведут производственные записи для отслеживания урожайности культур, использования ресурсов и показателей хозяйства, только 21,28% ведут финансовые записи, ограничивая эффективный мониторинг доходов, расходов и прибыльности (Njingun et al., 2023). Инвентаризацию (7,65%), записи о здоровье или вакцинации (6,50%) и управленческие записи (2,57%) ведут очень немногие фермеры, что указывает на то, что административная и ресурсоуправленческая деятельность в значительной степени игнорируется (Njingun et al., 2023). Такие барьеры, как ограниченная финансовая грамотность, недостаточное обучение и отсутствие доступных инструментов ведения учёта, способствуют низкому принятию (Njingun et al., 2023). Эти результаты подчёркивают необходимость целевых вмешательств для повышения финансовой грамотности, предоставления обучения ведению учёта и поставки практических инструментов для комплексного управления хозяйством и финансами, улучшения производительности, прибыльности и принятия решений (Njingun et al., 2023).
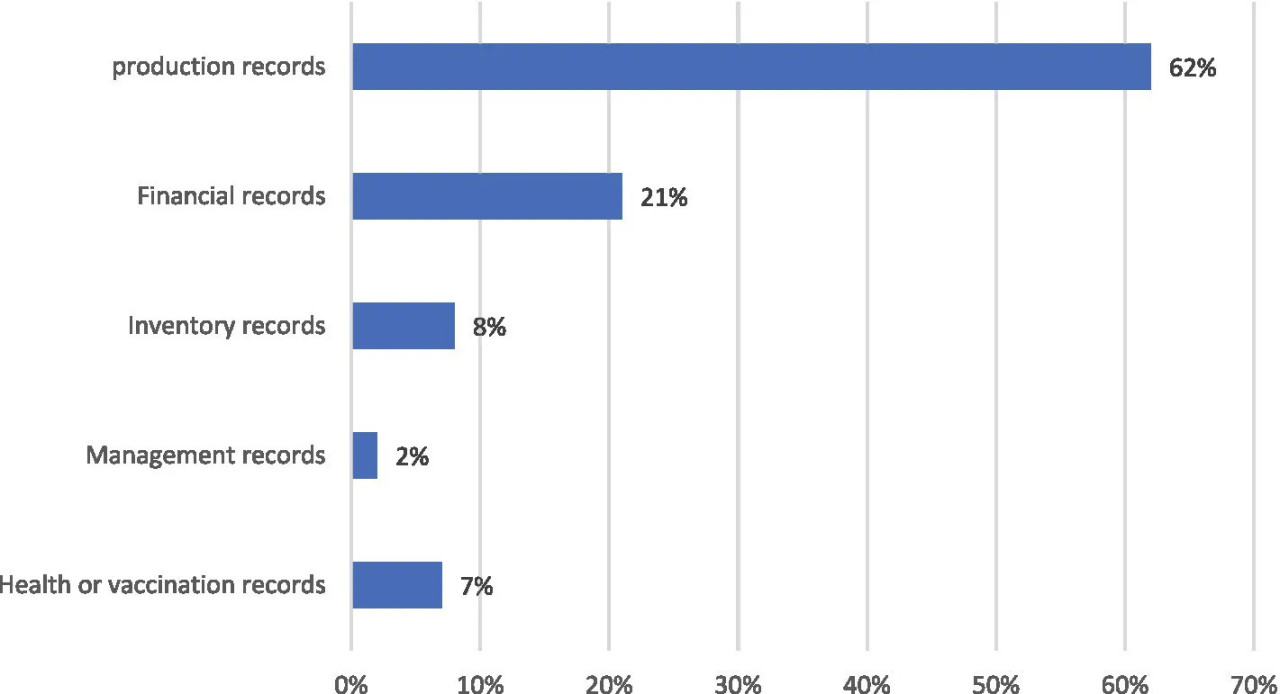
Рисунок 3 Типы записей, ведущихся мелкими фермерами.
Хранение финансовых записей
Рисунок 4 показывает хранение финансовых записей мелкими фермерами. Методы хранения записей хозяйства среди мелких фермеров-овощеводов показывают сильную зависимость от традиционных, ручных практик. Исследование показало, что 84% фермеров хранят записи вручную, что ограничивает точность, эффективность и своевременный доступ к финансовой информации (Njingun et al., 2023). Только 11% используют компьютеризированные системы, что отражает такие барьеры, как ограниченный доступ к компьютерам, низкая цифровая грамотность и воспринимаемая сложность или стоимость (Maziya et al., 2020; Ge et al., 2023). Всего 5% сочетают ручные и цифровые методы, что указывает на ограниченное экспериментирование с гибридными системами (Njingun et al., 2023). Эти результаты подчёркивают необходимость вмешательств, обеспечивающих обучение цифровой грамотности, доступные инструменты и руководство для перехода от ручного к гибридному или полностью цифровому ведению учёта, улучшая финансовое управление, принятие решений и эффективность хозяйства.
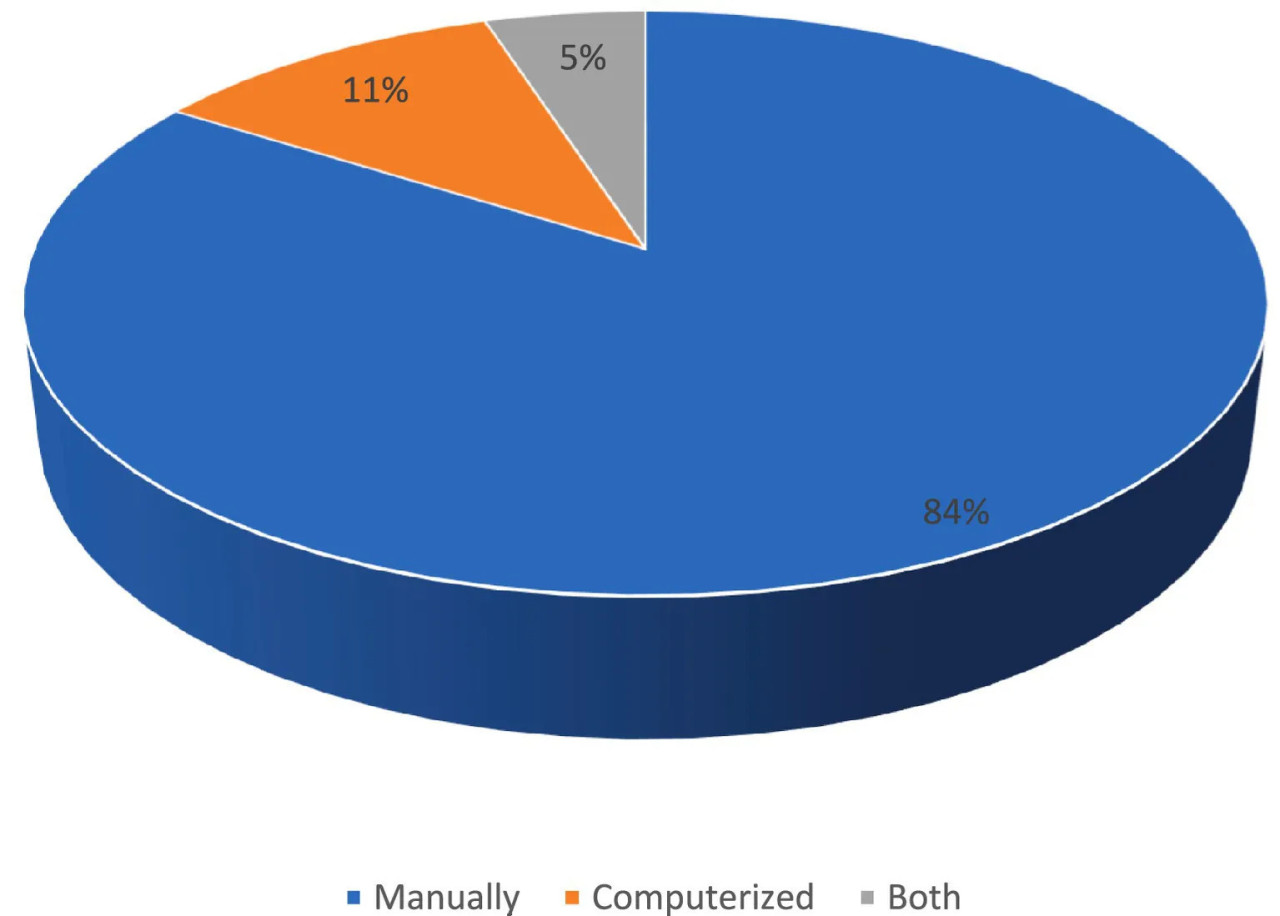
Рисунок 4 Хранение финансовых записей мелкими фермерами.
Частота ведения учёта
Результаты о частоте ведения финансового учёта среди мелких фермеров-овощеводов предоставляют ценные сведения об их практиках финансового управления, как показано на рисунке 5 ниже. Частота ведения финансового учёта среди мелких фермеров-овощеводов показывает вариацию с важными последствиями для управления хозяйством. Исследование показало, что 58% фермеров ведут ежедневные записи, поддерживая анализ тенденций, управление денежным потоком и своевременное принятие решений (Adedapo and Adekunmi, 2019). Около 24% ведут записи еженедельно, что может привести к незначительным несоответствиям, тогда как 18% ведут записи ежемесячно, создавая значительные пробелы, которые ограничивают финансовый надзор и доступ к кредиту. Эти результаты подчёркивают необходимость вмешательств, которые способствуют последовательному и точному ведению финансового учёта для улучшения управления хозяйством, финансового планирования и принятия решений среди мелких фермеров-овощеводов.
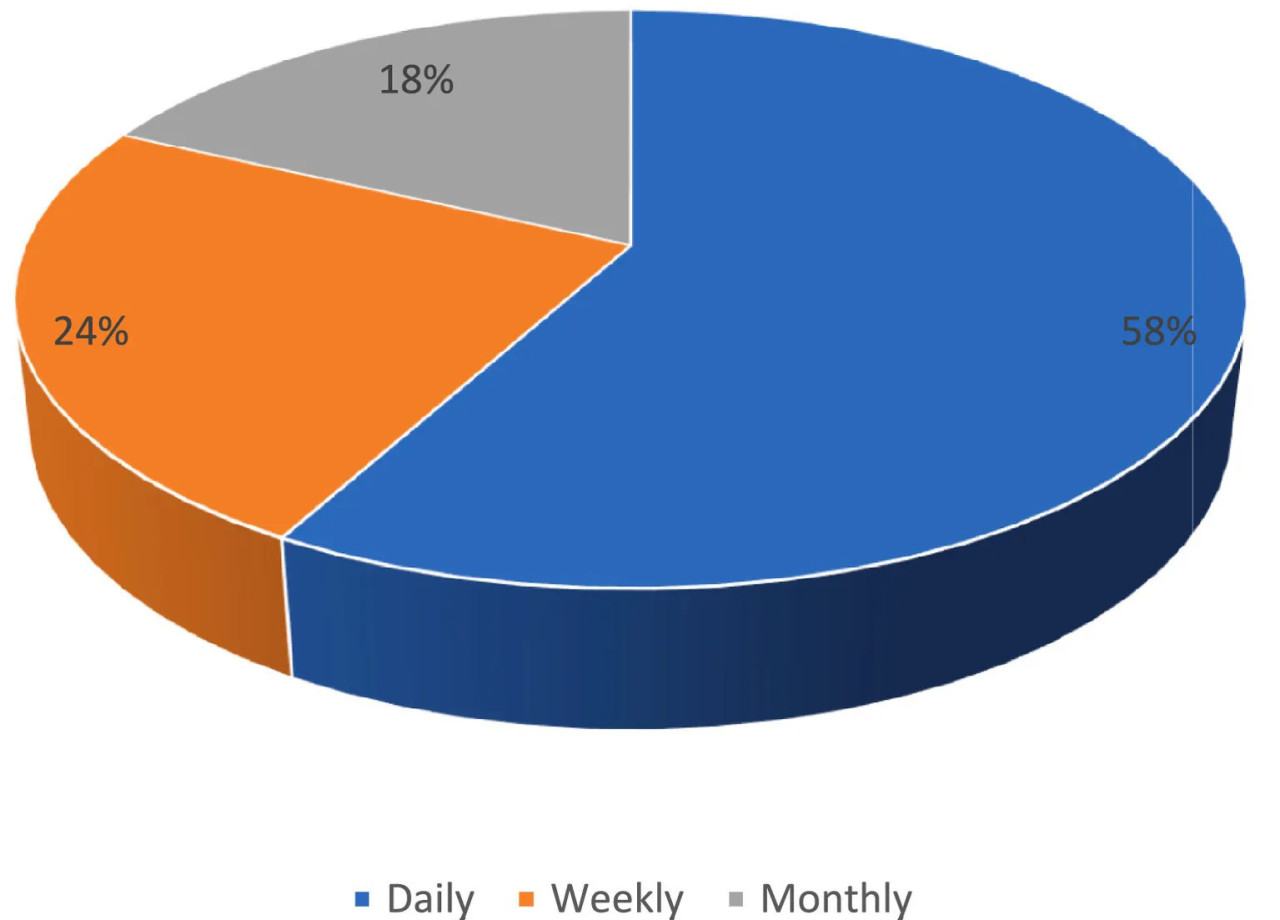
Рисунок 5 Частота ведения учёта мелкими фермерами.
Преимущества ведения финансовых записей мелкими фермерами
Рисунок 6 ниже показывает преимущества ведения финансовых записей. Ведение финансового учёта обеспечивает значительные преимущества для мелких фермеров-овощеводов, улучшая управление хозяйством, принятие решений и долгосрочную устойчивость. Исследование показало, что 30% фермеров используют записи для составления прогнозов производительности, оценки прошлых результатов, планирования расходов, прогнозирования доходов и распределения ресурсов, повышая прибыльность (Manteaw et al., 2021). Кроме того, 22% отслеживают улучшения в агробизнесе, мониторя сорта культур, методы ведения хозяйства и использование ресурсов для адаптации к таким проблемам, как рыночные колебания, производственные затраты и изменчивость погоды. 6% подчеркнули, что записи обеспечивают точный обзор операций хозяйства, поддерживая управление затратами, повышение производительности и стратегическое планирование. Другие преимущества включают понимание финансового положения (13%), оценку эффективности ресурсов (12%) и доступ к кредиту или выполнение налоговых обязательств (7%). Эти результаты демонстрируют, что надлежащее ведение учёта укрепляет эффективность, обоснованное принятие решений, финансовую стабильность, а также устойчивость и потенциал роста мелких овощеводческих хозяйств.
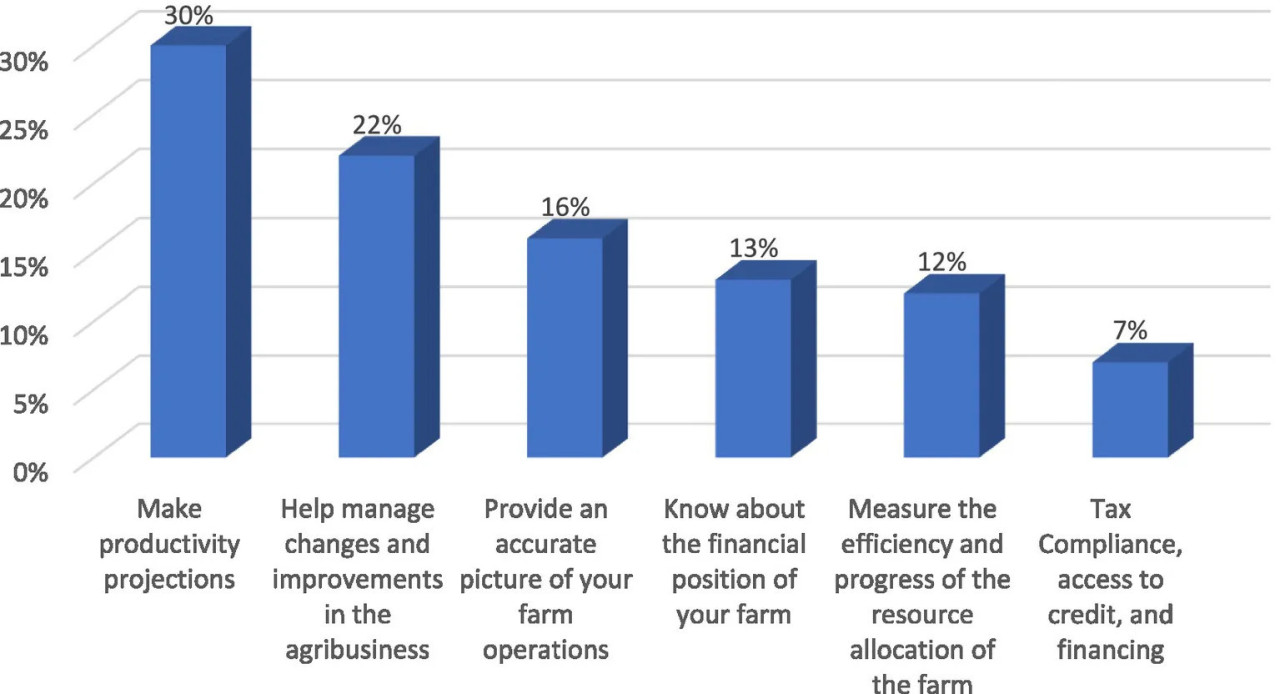
Рисунок 6 Преимущества ведения финансовых записей мелкими фермерами.
Проблемы, с которыми сталкиваются мелкие фермеры при ведении финансовых записей
Результаты рисунка 7 выявляют сложный набор проблем, которые препятствуют мелким фермерам-овощеводам в эффективном ведении и хранении финансовых записей. Исследование выявило несколько проблем, которые ограничивают эффективное ведение финансового учёта среди мелких фермеров-овощеводов. Наиболее распространённый барьер, указанный 20% фермеров, — это восприятие того, что ведение учёта не приносит пользы, что отражает ограниченную осведомлённость о его роли в финансовом управлении, доступе к кредиту и производительности. Нехватка времени (14%) подчёркивает требовательный характер фермерской работы (Manteaw et al., 2021), тогда как недостаточное финансирование и низкая грамотность или счётные навыки (по 12% каждый) ограничивают доступ к необходимым инструментам и навыкам (Adedapo and Adekunmi, 2019). Психологические барьеры, такие как страх обнаружения убытков (10%), и практические трудности, включая потерю записей (10%), ошибки в записях (8%) и громоздкие бумажные системы (8%), также препятствуют документированию. Небольшая доля (6%) не указала конкретной причины.
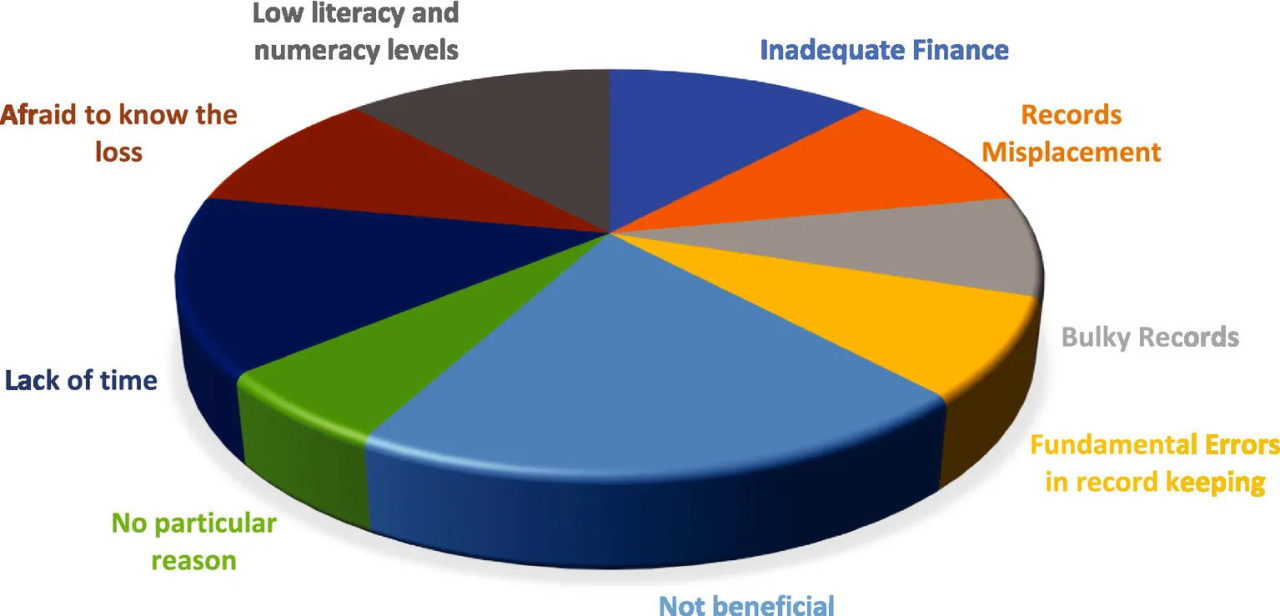
Рисунок 7 Проблемы ведения записей хозяйства.
Факторы, влияющие на мелких фермеров в ведении финансовых записей
Таблица 3 указывает на сильную и статистически надёжную модель для выявления факторов, влияющих на мелких фермеров в ведении финансовых записей. Модель логистической регрессии демонстрирует сильную объяснительную и прогностическую силу для факторов, влияющих на ведение финансового учёта. Значение хи-квадрат модели 262,30 с 76 степенями свободы и p-значением 0,0000 указывает на высокую статистическую значимость, показывая, что предикторы коллективно улучшают способность модели различать исходы по сравнению с нулевой моделью. Nagelkerke R2 0,755 свидетельствует о том, что 75,5% дисперсии в ведении учёта объясняется независимыми переменными, отражая отличное соответствие модели. Значение −2 логарифма правдоподобия 769,5464 дополнительно указывает на существенное снижение необъяснённой вариации. Кроме того, общая точность прогнозирования модели 91% подтверждает надёжную классификацию наблюдений.
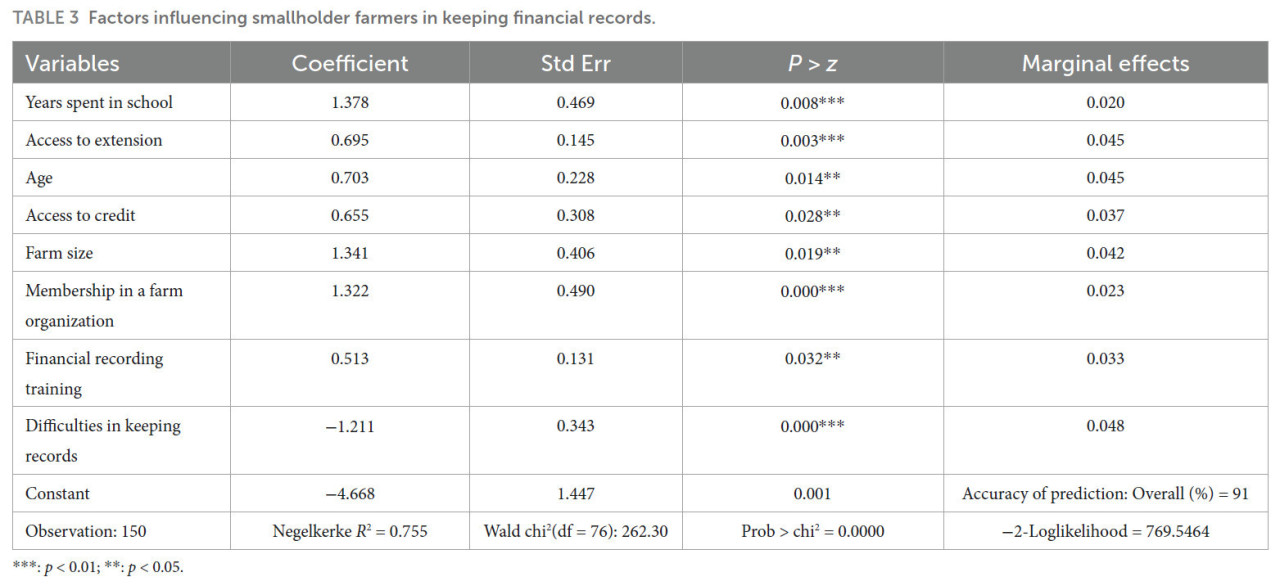
Таблица 3 Факторы, влияющие на мелких фермеров в ведении финансовых записей.
Годы формального образования значительно увеличивают вероятность ведения финансовых записей мелкими фермерами-овощеводами (p = 0,008; предельный эффект = 0,020), причём каждый дополнительный год повышает вероятность примерно на 2%. Образование снабжает фермеров необходимыми навыками грамотности и счёта, позволяя им эффективно понимать, управлять и интерпретировать финансовую информацию. Более образованные фермеры также лучше способны оценить ценность систематического ведения учёта в управлении хозяйством, улучшая принятие решений, производительность и доход. Эти результаты согласуются с предыдущими исследованиями (Adedapo and Adekunmi, 2019; Njingun et al., 2023; Wulandari et al., 2023; Dung, 2020; Manteaw et al., 2021), которые подчёркивают, что образование улучшает финансовую грамотность, уверенность и воспринимаемый контроль.
Доступ к услугам распространения знаний значительно увеличивает вероятность ведения финансовых записей мелкими фермерами-овощеводами (p = 0,003; предельный эффект = 0,045), причём регулярный контакт повышает вероятность на 4,5%. Каждый дополнительный визит или взаимодействие с агентами распространения знаний улучшает знания, навыки и способность фермеров эффективно управлять финансами хозяйства. Сотрудники службы распространения знаний предоставляют обучение, техническую поддержку и осведомлённость, которые повышают воспринимаемый поведенческий контроль и положительные отношения — ключевые элементы теории запланированного поведения, а также укрепляют самоэффективность, как подчёркивается в социально-когнитивной теории. Эти результаты согласуются с предыдущими исследованиями (Selamawit, 2017; Dung, 2020; Shitaye et al., 2024), которые подчёркивают услуги распространения знаний как ключевой институциональный фактор, влияющий на доступ фермеров к информации и принятие передовых практик. В целом, услуги распространения знаний способствуют обоснованному принятию решений, улучшению финансового управления и устойчивым операциям хозяйства.
Возраст, используемый как показатель опыта хозяйствования, положительно влияет на ведение финансового учёта среди мелких фермеров-овощеводов (p = 0,014; предельный эффект = 0,045), причём каждый дополнительный год увеличивает вероятность на 4,5%. Пожилые фермеры более склонны вести записи благодаря накопленному опыту, более глубокому пониманию преимуществ отслеживания финансовой деятельности и повышенной ответственности в управлении ресурсами хозяйства. Это согласуется с предыдущими результатами (Adedapo and Adekunmi, 2019; Tesfaye and Gutema, 2022), показывающими, что опыт повышает принятие инновационных практик, включая ведение финансового учёта. Возраст также укрепляет воспринимаемый контроль и положительные отношения — ключевые аспекты теории запланированного поведения, одновременно повышая самоэффективность, как подчёркивается в социально-когнитивной теории. Результаты свидетельствуют о том, что хотя пожилые фермеры естественно принимают ведение учёта, молодые фермеры могут нуждаться в целевой поддержке и обучении для укрепления уверенности и культивирования последовательных практик финансового управления на раннем этапе.
Доступ к кредиту положительно влияет на ведение финансового учёта среди мелких фермеров-овощеводов (p = 0,028; предельный эффект = 0,037), причём фермеры, имеющие доступ к кредиту, на 3,7% более вероятно будут вести записи. Доступ к кредиту часто требует финансовой подотчётности, включая отслеживание выдачи и погашения кредитов, что косвенно поощряет надлежащее документирование и прозрачность. Он также позволяет инвестировать в инструменты, услуги или обучение, которые поддерживают структурированное управление хозяйством, включая системы ведения учёта. Эти результаты согласуются с предыдущими исследованиями (Adedapo and Adekunmi, 2019; Dung, 2020), показывающими, что доступ к кредиту способствует принятию инновационных практик. Повышая воспринимаемый поведенческий контроль и мотивацию, кредит поощряет приверженность систематическому финансовому управлению, что согласуется с теорией запланированного поведения, а также повышает самоэффективность, как описано в социально-когнитивной теории.
Размер хозяйства оказывает значительное положительное влияние на ведение финансового учёта среди мелких фермеров-овощеводов (p = 0,019; предельный эффект = 0,042), причём более крупные хозяйства на 4,2% более вероятно будут вести записи. По мере увеличения размера хозяйства сложность операций, таких как наём рабочей силы, закупка ресурсов оптом и управление несколькими каналами сбыта, требует структурированного ведения учёта для эффективного надзора, распределения ресурсов и принятия решений. Этот результат согласуется с предыдущими исследованиями (Manteaw et al., 2021; Dung, 2020; Shitaye et al., 2024), показывающими, что фермеры с более крупными хозяйствами более склонны принимать инновационные технологии, включая ведение финансового учёта, для улучшения управления и производительности.
Членство в фермерских организациях значительно улучшает ведение финансового учёта среди мелких фермеров-овощеводов (p = 0,000; предельный эффект = 0,023), причём членство повышает вероятность ведения записей на 2,3%. Быть частью кооператива или фермерской группы обеспечивает доступ к обучению, влиянию сверстников и социальной подотчётности, способствуя обмену знаниями и поощряя соблюдение хороших фермерских практик, включая ведение учёта. Фермерские организации способствуют культуре профессионализма, прозрачности и систематического финансового управления, позволяя фермерам более эффективно отслеживать доходы, расходы и производительность. Эти результаты согласуются с Ibok et al. (2024) и Kolade and Harpham (2014), которые отметили, что членство в группе способствует быстрому распространению сельскохозяйственных инноваций, взаимному обучению и принятию улучшенных управленческих практик.
Обучение ведению финансового учёта положительно связано с вероятностью ведения записей хозяйства (p = 0,032; предельный эффект = 0,033), что указывает на то, что увеличение обучения на 1% повышает вероятность ведения записей на 3,3%. Целевые программы развития потенциала, сосредоточенные на финансовой грамотности и практических навыках бухгалтерского учёта, повышают компетентность, уверенность и способность фермеров применять знания в реальных сценариях управления хозяйством. Такое обучение снабжает мелких фермеров-овощеводов навыками, необходимыми для отслеживания доходов, расходов и общих показателей хозяйства, улучшая принятие решений и поддерживая рост бизнеса. Эти результаты согласуются с Wulandari et al. (2023), которые подчеркнули, что обучение финансовому учёту положительно влияет на намерения, отношения и практики фермеров. Результаты подчёркивают ключевую роль структурированного обучения в укреплении воспринимаемого поведенческого контроля — ключевой концепции теории запланированного поведения, тогда как социально-когнитивная теория подчёркивает, как обучение повышает самоэффективность, усиливая принятие систематических и точных практик ведения финансового учёта.
Трудности в ведении записей отрицательно и значительно влияют на вероятность ведения финансовых записей мелкими фермерами-овощеводами (p = 0,000; предельный эффект = −0,048). Увеличение воспринимаемых или фактических проблем на 1% снижает вероятность ведения записей на 4,8%. Эти трудности, включая низкую грамотность, отсутствие обучения, ограниченный доступ к инструментам и сложность ведения учёта, действуют как барьеры для принятия и последовательного использования финансовых записей хозяйства. Результаты согласуются с Owiny (2019) и Ibok et al. (2024), которые подчеркнули, что такие ограничения, как время, навыки и ресурсы, препятствуют надлежащему документированию.
Влияние финансовых записей на мелких фермеров
Результаты в таблице 4 показывают, что ведение финансового учёта значительно повышает производительность и доходность хозяйства мелких фермеров-овощеводов. Фермеры, ведущие учёт, достигли более высокой урожайности 0,38 т/га (сопоставление по радиусу) и 0,40 т/га (ядерное сопоставление), оба значимы на уровне 1%, что указывает на улучшенное принятие решений по ресурсам, распределению ресурсов и управлению хозяйством. Экономически они заработали дополнительно 1 795 рэндов (радиус) и 1 945 рэндов (ядро) за сезон, что отражает лучший контроль затрат, эффективность маркетинга и способность к реинвестированию. Согласованность по методам сопоставления свидетельствует о надёжности этих эффектов. Эти результаты согласуются с Loki and Mdoda (2023) и Tesfaye and Gutema (2022), подчёркивая важность финансовой грамотности, обучения и доступных инструментов ведения учёта для поддержания производительности и прибыльности.
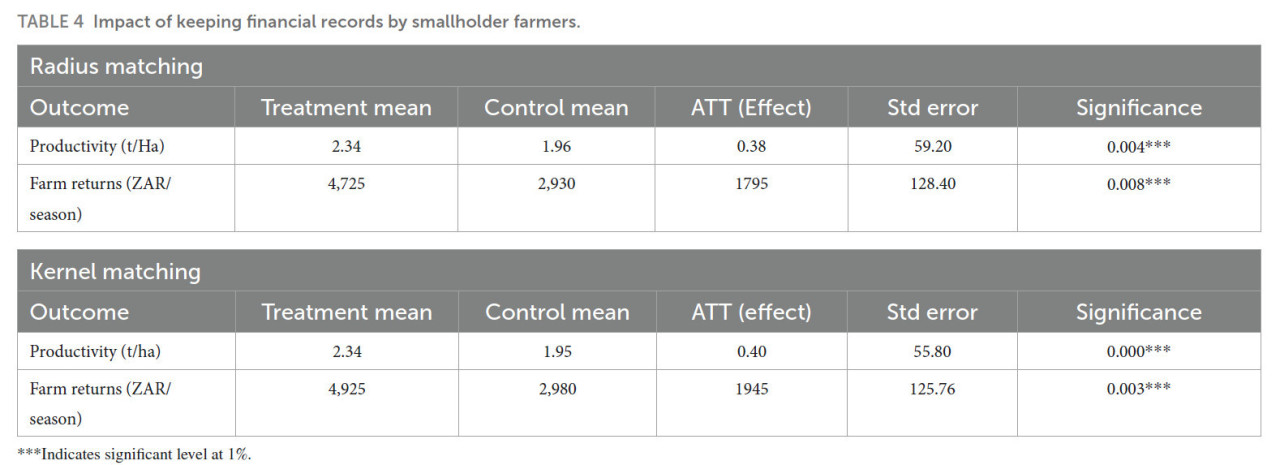
Таблица 4 Влияние ведения финансовых записей мелкими фермерами.
Последствия для агробизнеса и продовольственных систем
Социально-экономический профиль и практики ведения финансового учёта мелких фермеров-овощеводов имеют ключевые последствия для развития агробизнеса и устойчивости продовольственных систем. Доминирование мужчин и семейное фермерство подчёркивают необходимость устранения гендерных различий и расширения прав и возможностей женщин в принятии финансовых решений. Зависимость от неформального или мысленного ведения учёта ограничивает доступ к кредиту, сдерживает планирование инвестиций и ограничивает расширение хозяйства, препятствуя росту агробизнеса. Услуги распространения знаний и фермерские организации поддерживают развитие потенциала, но вмешательства должны быть целевыми и инклюзивными, чтобы преобразовать знания в практику. Структурные ограничения, такие как низкое образование, небольшие размеры хозяйств, умеренные доходы и большие расстояния до рынков, дополнительно ограничивают принятие эффективного ведения учёта. Постоянные проблемы и низкое принятие цифровых инструментов отражают поведенческие и ресурсные барьеры, включая ограниченную уверенность и традиционные практики. Без точных финансовых данных фермеры с трудом управляют ресурсами, прогнозируют производство и реагируют на изменения рынка, увеличивая уязвимость в агропродовольственных цепочках создания стоимости (Adedapo and Adekunmi, 2019; Njingun et al., 2023; Wulandari et al., 2023). Продвижение финансовой грамотности и удобных цифровых инструментов может улучшить ведение учёта, прибыльность и доступ к формальным финансовым услугам, поддерживая устойчивую коммерциализацию, кредитоспособность и устойчивость продовольственных систем.
Заключение и рекомендации
Исследование оценило факторы и влияние ведения финансового учёта среди мелких фермеров-овощеводов в провинции Восточный Кейп в Южной Африке. Результаты показали, что большинство фермеров были мужчинами среднего возраста, занятыми семейным фермерством, с умеренным уровнем образования и ограниченной финансовой грамотностью. Хотя многие вели производственные записи, лишь немногие вели формальные финансовые записи, полагаясь вместо этого на неформальные или мысленные системы отслеживания. Основные преимущества ведения учёта включали улучшенные прогнозы производительности, лучший финансовый контроль, обоснованное принятие решений и расширенный доступ к кредиту, однако такие проблемы, как низкая осведомлённость, нехватка времени, ограничения грамотности и неадекватные системы поддержки, препятствовали принятию. Анализ логистической регрессии показал, что образование, доступ к услугам распространения знаний, размер хозяйства, доступность кредита, членство в фермерских организациях и участие в финансовом обучении значительно увеличивали вероятность ведения записей, тогда как трудности с ведением учёта оказывали негативное влияние. Результаты сопоставления по показателю склонности дополнительно подтвердили, что фермеры, ведущие финансовые записи, достигали более высокой производительности и прибыльности, подчёркивая ключевую роль этой практики в укреплении показателей хозяйства, эффективности и устойчивости. На основе результатов исследования ведение финансового учёта является жизненно важной управленческой практикой, которая укрепляет принятие решений мелкими фермерами, рост бизнеса и доступ к финансовым услугам. Разработчикам политики и партнёрам по развитию следует интегрировать практическое, гендерно-инклюзивное обучение финансовой грамотности в программы сельскохозяйственного распространения знаний. Увязка доступа к кредиту с надлежащим ведением учёта и инвестирование в простые цифровые инструменты могут способствовать финансовой прозрачности и снижению барьеров грамотности. Укрепление фермерских организаций как центров взаимного обучения и подотчётности может усилить положительные поведенческие изменения. Встраивание ведения учёта в программы обучения и политические рамки профессионализирует мелкое фермерство, повысит конкурентоспособность и будет способствовать устойчивому, инклюзивному росту агробизнеса в Южной Африке и за её пределами.
Mdoda L and Nontu Y (2026) Assessing the determinants and impact of financial record-keeping among smallholder vegetable farmers in the Eastern Cape Province: an empirical study. Front. Sustain. Food Syst. 10:1644827. doi: 10.3389/fsufs.2026.1644827
Перевод статьи «Assessing the determinants and impact of financial record-keeping among smallholder vegetable farmers in the Eastern Cape Province: an empirical study» авторов Mdoda L and Nontu Y, оригинал доступен по ссылке. Лицензия: CC BY. Изменения: переведено на русский язык
Фото: Designed by Freepik




Комментарии (0)