

От урожая к долгам и потере земли: как повторяющиеся наводнения меняют жизнь мелких фермеров
Наводнения могут иметь глубокие долгосрочные социально-экономические последствия для мелких фермеров, способствуя потенциальному возникновению сельского неравенства в условиях изменения климата. Однако большинство предыдущих исследований по оценке воздействия сосредоточены на совокупных экономических потерях, что даёт ограниченное понимание того, как последствия наводнений накапливаются со временем на уровне домохозяйств. В данном исследовании оцениваются долгосрочные социально-экономические последствия повторяющихся наводнений для мелких производителей риса в городе Кандаба в бассейне реки Пампанга, Филиппины.
Аннотация
Анализ объединяет климатические симуляции наводнений с эмпирически откалиброванной агентной моделью, представляющей разнородные фермерские домохозяйства. Затопление моделируется с помощью гидрологического моделя WEB-RRI, управляемого динамически масштабированными климатическими проекциями в условиях современного климата и сценария RCP8.5. Параметры модели, описывающие поведение домохозяйств, заимствования и сделки с землёй, калибруются на основе местных интервью и анкетных опросов. Результаты симуляций показывают, что изменение климата существенно увеличивает вызванные наводнениями экономические риски для фермерских домохозяйств в нескольких подверженных наводнениям барангаях. Повторяющиеся потери урожая ведут к росту задолженности домохозяйств и могут запускать переход права собственности на землю от более бедных фермеров к более состоятельным домохозяйствам, постепенно усиливая экономическое неравенство внутри сообщества. Хотя ранний посев может смягчить потери от наводнений в современных климатических условиях, его эффективность снижается при усилении будущих наводнений. Эти выводы подчёркивают важность объединения высокоразрешающих симуляций опасности наводнений с моделированием экономической динамики на уровне домохозяйств при оценке воздействия изменения климата на сельскохозяйственные средства к существованию и разработке стратегий адаптации для уязвимых сельских сообществ.
1 Введение
Наводнения относятся к числу стихийных бедствий с наиболее глубокими социально-экономическими последствиями, особенно в развивающихся странах, где средства к существованию в значительной степени зависят от климато-чувствительных секторов, таких как сельское хозяйство. Ожидается, что изменение климата усилит гидрологические экстремумы во многих регионах, включая Юго-Восточную Азию, увеличив как частоту, так и масштаб событий сильных осадков. В результате риски наводнений для сельскохозяйственного производства и сельских средств к существованию, согласно прогнозам, существенно возрастут в ближайшие десятилетия.
В подверженных наводнениям сельскохозяйственных регионах мелкие фермеры особенно уязвимы к таким изменениям (Morton, 2007). Их средства к существованию в значительной степени зависят от сезонного производства сельскохозяйственных культур, и они часто располагают ограниченными финансовыми ресурсами для буферизации шоков дохода, вызванных бедствиями. Поэтому наводнения могут вызывать не только немедленные потери урожая, но и долгосрочные экономические последствия, такие как накопление задолженности, истощение активов и углубление неравенства среди домохозяйств. Понимание этой долгосрочной социально-экономической динамики имеет ключевое значение для разработки эффективных стратегий адаптации в условиях изменения климата.
Предыдущие исследования изучали воздействие изменения климата на сельское хозяйство и экономические потери, связанные с наводнениями, в региональном или бассейновом масштабе. Например, Budhathoki и др. (2024) оценили экономический ущерб от будущих наводнений для рисоводства в бассейне нижней реки Чао Прайя в Таиланде и сообщили о значительном росте потерь, связанных с наводнениями, при сценариях сильного потепления. Try и др. (2023) оценили совокупное воздействие изменения клита и развития плотин на опасность наводнений в пойме камбоджийского Меконга и подчеркнули растущую уязвимость систем производства риса. Аналогичным образом Nguyen и др. (2019) изучили воздействие проникновения солёных вод и наводнений на сельскохозяйственные средства к существованию в дельте Меконга и подчеркнули важность стратегий адаптации землепользования.
Хотя эти исследования дают ценные сведения о воздействии на сельское хозяйство в региональном масштабе, они, как правило, сосредоточены на агрегированных потерях производства или макроэкономических показателях. Следовательно, они дают ограниченное понимание того, как наводнения влияют на отдельные фермерские домохозяйства и как такие воздействия накапливаются со временем, формируя социально-экономическое неравенство внутри сельских сообществ. Во многих подверженных наводнениям регионах последствия повторяющихся бедствий крайне неоднородны среди домохозяйств и зависят от таких факторов, как размер землевладения, финансовые ресурсы и доступ к кредиту. Учёт такой неоднородности имеет важнейшее значение для оценки долгосрочной устойчивости сельских средств к существованию в условиях изменения климата.
Агентные модели (ABM) предоставляют перспективный подход к решению этих задач, поскольку они явно представляют неоднородное принятие решений отдельными агентами и их взаимодействие с условиями окружающей среды. ABM в исследованиях сельского хозяйства и климатических рисков можно условно разделить на несколько подходов. Одно направление сосредоточено на поведенческой адаптации, представляя, как фермеры корректируют практики в ответ на воспринимаемые климатические риски, ограничения ресурсов и институциональные условия. Например, Schrieks и др. (2021) включили теорию мотивации защиты в ABM адаптации к сельскохозяйственной засухе, тогда как Ghoreishi и др. (2021) моделировали адаптацию человека к засухе через решения по спросу на сельскохозяйственную воду. Другое направление изучает воздействие климата на сельскохозяйственное производство и водопользование в условиях повторяющихся засух и наводнений, включая недавние оценки урожайности и водного следа в Юго-Восточной Азии (Arunrat и др., 2022). Третье направление, тесно связанное с социогидрологией, подчёркивает обратные связи между гидрологическими опасностями, социальной памятью, восприятием риска и адаптацией в связанных человеко-водных системах (Di Baldassarre и др., 2019; Medeiros и др., 2026).
Эти исследования демонстрируют ценность представления неоднородных человеческих реакций на гидроклиматические риски. Однако долгосрочные социально-экономические последствия повторяющихся наводнений на уровне домохозяйств остаются недостаточно изученными. В частности, лишь немногие исследования явно связывали вызванное климатом затопление, накопление задолженности домохозяйств, переход права собственности на землю и возникновение сельского неравенства. Этот пробел важен, поскольку повторяющиеся шоки могут ввергать уязвимые домохозяйства в устойчивые ловушки бедности, подрывая активы и ограничивая способность к восстановлению (Carter and Barrett, 2006; Hallegatte и др., 2016, 2020). Поэтому необходима интегрированная система для изучения того, как физические опасности наводнений могут трансформироваться в долгосрочные изменения экономического статуса домохозяйств и землевладения. Для устранения этих ограничений Tanaka и др. (2026) разработали агентную модель сельскохозяйственной деятельности в условиях риска наводнений (ABMAAF), которая связывает подверженность наводнениям, производство риса и экономическую динамику домохозяйств. Модель продемонстрировала, что повторяющиеся наводнения могут порождать долгосрочное неравенство среди фермерских домохозяйств через взаимодействие между повреждением урожая, рыночными реакциями и накоплением богатства домохозяйств. Однако первоначальная структура ABMAAF была разработана как стилизованная модель, направленная на изучение структурных механизмов, а не на воспроизведение социально-экономических условий конкретного региона.
Основываясь на этой структуре, настоящее исследование расширяет ABMAAF в трёх важных направлениях. Во-первых, параметры модели и поведенческие допущения калибруются с использованием анкетных обследований и данных интервью, собранных от фермерских домохозяйств в городе Кандаба, бассейн реки Пампанга. Во-вторых, стилизованные сценарии наводнений, использованные в исходной модели, заменяются симуляциями затопления, полученными на основе гидрологического моделирования, управляемого климатом, на основе динамически масштабированных региональных климатических проекций. В-третьих, выходные данные модели оцениваются с использованием независимых данных обследований о задолженности домохозяйств и неравенстве доходов. Благодаря этим улучшениям модель позволяет реалистично представлять локальную динамику наводнений и социально-экономических процессов в условиях изменения климата.
Город Кандаба, расположенный в нижней пойме бассейна реки Пампанга, представляет собой идеальные условия для изучения этих процессов. Этот район является одним из основных рисопроизводящих регионов Филиппин, но сильно подвержен сезонным наводнениям, связанным с муссонными осадками и тайфунами (Juarez-Lucas и др., 2016). Повторяющиеся затопления часто повреждают посевы риса и нарушают средства к существованию домохозяйств, часто вынуждая фермеров полагаться на заимствования и неформальные финансовые договорённости для преодоления потерь дохода.
Через эту интегрированную систему моделирования исследование направлено на получение новых сведений о социально-экономических последствиях изменения климата в подверженных наводнениям сельскохозяйственных системах и на содействие разработке более эффективных стратегий адаптации для уязвимых сельских сообществ.
2 Район исследования и структура исследования
2.1 Район исследования
Данное исследование сосредоточено на городе Кандаба в бассейне реки Пампанга, Республика Филиппины (Рисунок 1). Кандаба — местный муниципалитет в нижней части бассейна с населением 119 497 человек и 27 052 домохозяйствами по состоянию на 2020 год. Город в основном является сельскохозяйственным районом и крупнейшим рисопроизводящим регионом провинции Пампанга с зарегистрированным урожаем 122 816 тонн в 2022 году. Благодаря природному изобилию водно-болотных угодий Кандаба, главная река протекает вдоль западной границы города, обеспечивая достаточное количество воды для сельского хозяйства. Однако это также делает район подверженным частым повреждениям посевов риса от наводнений. Кроме того, сельскохозяйственные земли служат бассейном задержания паводковых вод под управлением водосброса Кабиао (Японское агентство международного сотрудничества, 2011; Nagumo и др., 2023). Поэтому для обсуждения устойчивости этого сообщества в условиях изменения климата необходимо не только оценить масштаб потерь производства риса, вызванных затоплением, но и изучить связанное с этим экономическое ухудшение и расширение социального неравенства.
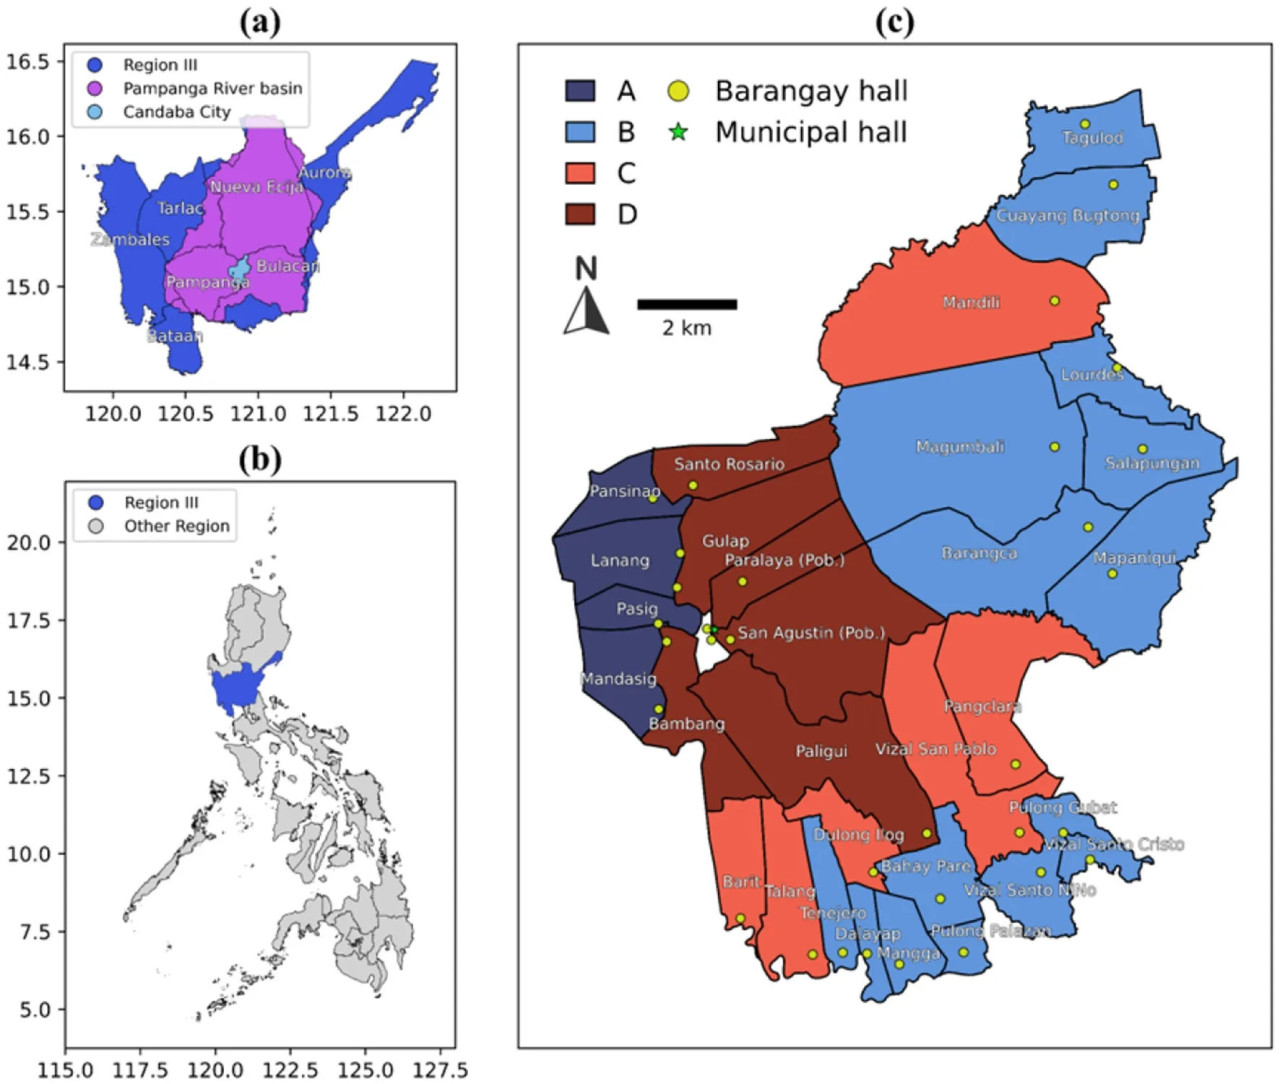
Рисунок 1 (a) Данное исследование сосредоточено на городе Кандаба (светло-синий), который расположен в нижней части бассейна реки Пампанга (фиолетовый цвет) в Регионе III (тёмно-синий). (b) Регион III расположен в центральной части острова Лусон на севере Филиппин. (c) Карта города Кандаба с классификацией риска наводнений для каждого барангая по (Nagumo и др. 2023). В частности, Группа A (тёмно-синий) относится к барангаям, которые редко затопляются; Группа B (светло-синий) указывает на барангаи, которые иногда затопляются сильными наводнениями; Группа C (светло-красный) представляет барангаи, которые иногда затопляются; а Группа D (тёмно-красный) обозначает барангаи, которые часто затопляются.
2.2 Структура исследования
Методологическая структура данного исследования проиллюстрирована на Рисунке 2. Эта структура представляет интегрированную систему наводнений и микроэкономики, в которой вызванные климатом опасности наводнений взаимодействуют с неоднородным экономическим поведением домохозяйств. Затопление влияет на сельскохозяйственное производство и доход домохозяйств, тогда как реакции фермеров — такие как заимствование, сделки с землёй и корректировка посевов — формируют долгосрочную социально-экономическую структуру подверженности наводнениям и уязвимости в сообществе. Явно связывая пространственные процессы затопления с финансами мелких фермеров, структура позволяет анализировать динамику сельских средств к существованию в условиях риска наводнений.
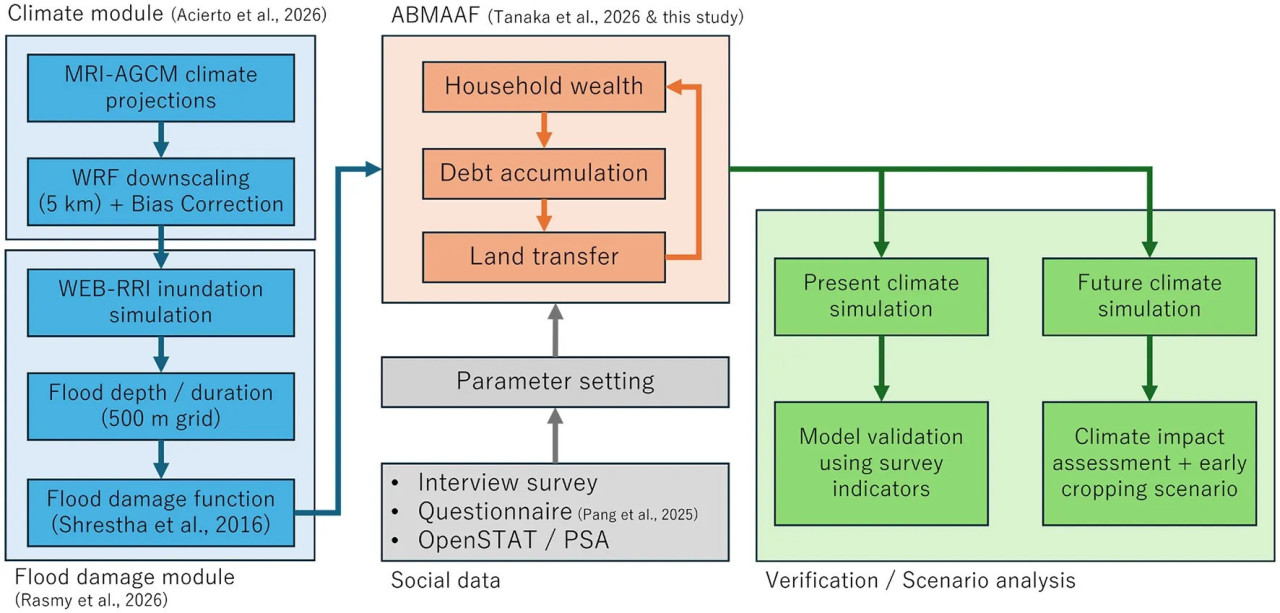
Рисунок 2 Структура исследования. Региональные климатические проекции с разрешением 5 км, масштабированные из MRI-AGCM (Acierto и др., 2026), использовались для управления моделью WEB-RRI для симуляции затопления в современных и будущих климатических условиях (Rasmy и др., 2026). Глубина и продолжительность затопления преобразовывались в коэффициенты повреждения риса с использованием функции ущерба от наводнений (Shrestha и др., 2016), а затем связывались с ABMAAF, которая моделирует богатство домохозяйств, накопление задолженности и динамику передачи земли. Параметры модели калибровались с использованием интервью, анкетных обследований (Pang и др., 2025) и национальной статистики (OpenSTAT/PSA). Разработанная структура сначала оценивалась посредством кросс-секционных проверок эмпирической правдоподобности в современных климатических условиях, а затем применялась к будущим климатическим и адаптационным сценариям.
Данное исследование объединяет климатическую, гидролого-гидродинамическую и микроэкономическую цепочки моделирования и оценивает воздействие изменения клита на вызванные наводнениями потери производства риса и долгосрочную экономику для местных фермерских домохозяйств. Климатические и гидрологические данные в современных и будущих климатических условиях были разработаны для всего бассейна реки Пампанга, включая город Кандаба, Acierto и др. (2026) и Rasmy и др. (2026). Микроэкономическая модель построена на основе агентной модели сельскохозяйственной деятельности в условиях риска наводнений (ABMAAF), разработанной Tanaka и др. (2026). ABMAAF рассчитывает ущерб от наводнений для производства сельскохозяйственных культур для каждого агента-домохозяйства на основе глубины и продолжительности затопления в их барангае и обновляет экономическое положение (доход, богатство, задолженность) агентов.
Базовая структура ABMAAF адаптирована для района исследования; однако первоначальная разработка и применение ABMAAF в Tanaka и др. (2026) является стилизованной с точки зрения связи симуляции наводнений и ущерба от наводнений, верификации параметров и структуры и в большей степени сосредоточена на тестировании структурного поведения. В данном исследовании сначала иллюстрируется и улучшается базовая структура модели на основе местного интервью. Финансовые параметры в ABMAAF, которые не определены в национальной статистике Управления статистики Филиппин (PSA), затем определяются посредством местных анкетных обследований. Разработанная ABMAAF для города Кандаба управляется сериями наводнений в современных климатических условиях и оценивается по местным экономическим показателям, полученным в ходе анкетного обследования, но не использованным при идентификации параметров. Наконец, воздействие изменения клита на местные фермерские домохозяйства и потенциал адаптации оцениваются путём применения эмпирически оцененной ABMAAF к будущим климатическим условиям.
3 Методология
3.1 Климатические и гидрологические модели
Климатические проекции, использованные в данном исследовании, были получены из динамически масштабированных региональных климатических симуляций для бассейна реки Пампанга by Acierto и др. (2026). Глобальные климатические выходные данные Метеорологического исследовательского института — Атмосферной общей циркуляционной модели (MRI-AGCM 3.2H и 3.2S) были динамически масштабированы с использованием региональной климатической модели Weather Research and Forecasting (WRF) для получения климатических наборов данных высокого разрешения для региона. Масштабирование проводилось с использованием двусторонней вложенной конфигурации с горизонтальными разрешениями 15 км и 5 км, что позволяет представить мезомасштабные атмосферные процессы, связанные с муссонными осадками и активностью тропических циклонов на Филиппинах (Acierto и др., 2026).
Симуляции WRF выполнялись для исторического базового периода (1979–2003) и будущего климатического периода (2075–2099) по сценарию Representative Concentration Pathway RCP8.5. Использование RCP8.5 было предназначено для обеспечения стресс-теста высокого уровня воздействия наводнений на сельскохозяйственные средства к существованию, а не для представления полного диапазона возможных будущих климатических исходов. Поэтому сравнение между современным климатом и условиями RCP8.5 следует интерпретировать как оценку верхней границы реакции экономической системы домохозяйств при сильном потеплении. Определение уровня климатического форсирования, при котором ранний посев перестаёт быть эффективным, потребовало бы дополнительных промежуточных сценариев и многосценарных ансамблей, что выходило за рамки настоящего исследования. Для уменьшения систематических смещений в моделируемых осадках выходные данные масштабированных осадков были статистически скорректированы с использованием метода квантильного отображения на основе долгосрочных наблюдений осадков из региональных сетей датчиков (Acierto и др., 2026). Полученные скорректированные климатические наборы данных с разрешением 5 км обеспечивают пространственно согласованные проекции ежедневных осадков, которые отражают как сезонную муссонную изменчивость, так и экстремальные события осадков в бассейне реки Пампанга.
Затопление моделировалось с использованием модели Rainfall-Runoff-Inundation на основе водного и энергетического баланса (WEB-RRI), разработанной Rasmy и др. (2019). Модель WEB-RRI объединяет распределённую гидрологическую модель с двумерной динамикой затопления и процессами земной поверхности, обеспечивая бесшовное моделирование процессов стока осадков, динамики почвенной влаги, эвапотранспирации и поверхностного затопления в речных бассейнах. Модель включает как процессы водного баланса, так и боковой поверхностный сток, позволяя представлять процессы затопления поймы, которые критически важны в низменных районах, таких как пойма Кандаба.
Rasmy и др. (2026) применили модель WEB-RRI в бассейне реки Пампанга с пространственным разрешением приблизительно 500 м, используя топографию бассейна, землепользование, параметры почвы и метеорологическое форсирование, полученное из масштабированных климатических наборов данных. Модель WEB-RRI управлялась почасовыми метеорологическими переменными, включая осадки, температуру воздуха, радиацию, влажность и поля ветра. Эти переменные были получены из симуляций WRF с трёхчасовыми интервалами и линейно интерполированы до почасового разрешения.
Надёжность климато-гидрологических симуляций была оценена в предыдущих исследованиях для бассейна реки Пампанга. Динамически масштабированные симуляции осадков WRF были проверены против наблюдений и показали достаточно хорошее воспроизведение сезонной климатологии осадков и распределений ежедневных осадков после коррекции смещения (Acierto и др., 2026). Кроме того, гидрологические симуляции WEB-RRI были проверены с использованием наблюдаемых данных об осадках и речном стоке в бассейне, продемонстрировав достоверную эффективность в воспроизведении бассейновых структур осадков, реакций речного стока и характеристик экстремальных осадков (Rasmy и др., 2026). Эти оценки дают уверенность в том, что климато-гидрологическая структура моделирования может реалистично представлять осадки, генерирующие наводнения, и гидрологические реакции бассейна в бассейне реки Пампанга.
В данном исследовании проверенные симуляции затопления использовались для получения пространственных распределений глубины и продолжительности затопления с разрешением 500 м, которые впоследствии использовались в качестве входных данных для агентной модели экономической динамики домохозяйств.
3.2 Интервью
Из-за нестабильности доходов мелких фермеров, подверженных риску наводнений, эти фермеры, как правило, сильно полагаются на местные финансовые учреждения для восполнения потерь дохода. В некоторых случаях фермеры вынуждены занимать у неформальных кредиторов под чрезвычайно высокие процентные ставки, что приводит к продлению сроков погашения и циклу бесконечного долга — явление, также отмеченное в южных частях Филиппин (например, Suetado и др., 2024). Однако аналогичные случаи не были достаточно исследованы на Лусоне, в частности в Регионе III. Для решения этой задачи мы провели интервью в четырёх барангаях с различными уровнями риска наводнений. В интервью участвовали два муниципальных чиновника, пять лидеров барангаев и двенадцать фермеров, выращивающих рис; основное внимание уделялось воздействию наводнений и их стратегиям преодоления. Вопросы включали (1) частоту повреждений от наводнений, (2) сумму и источники временных заимствований и (3) сроки полного восстановления. Количество наводнений в год варьировалось от одного до нескольких раз в зависимости от риска наводнений, что часто приводило к частичной или полной потере урожая. Источники и суммы заимствований различались среди респондентов и барангаев. Заимствования у друзей, родственников или кредиторов обычно предполагали фиксированные сроки погашения (в основном от нескольких месяцев до нескольких лет). Фермеры, продавшие свою землю, впоследствии нанимались в качестве испольщиков и были обязаны выплачивать фиксированную долю своей прибыли в качестве арендной платы новым землевладельцам.
Результаты интервью использовались не только для понимания местных стратегий преодоления, но и для обоснования ключевых допущений модели в ABMAAF. В частности, информация о поведении при заимствовании, сроках погашения и сделках с землёй использовалась для параметризации механизмов накопления задолженности и передачи земли, включённых в модель.
В дополнение к интервью в 2024 году было проведено структурированное анкетное обследование фермерских домохозяйств в городе Кандаба. Обследование охватывало домохозяйства, выращивающие рис, в восьми барангаях (по два барангая из каждой из четырёх групп риска наводнений: Мандасиг и Пасиг из Группы A, Баранка и Магумбали из Группы B, Мандили и Пангклара из Группы C, Паралая и Сан-Агустин из Группы D) для отражения неоднородности экономических условий и опыта наводнений (см. Рисунок 2 для расположения барангаев). Анкета включала вопросы о размере домохозяйства, землевладении, производстве риса, поведении при заимствовании и опыте повреждений от наводнений. Всего на обследование ответили 400 домохозяйств (4,1%−10,5% от общего числа домохозяйств в каждом барангае), предоставив количественную информацию, использованную для параметризации нескольких ключевых переменных в модели ABMAAF, включая уровни потребления домохозяйств, лимиты заимствования, долю урожая испольщика и инвестиционные затраты. Сводная статистика ответов на обследование и полная анкета задокументированы в Pang и др. (2025), где представлена подробная информация о дизайне обследования и базовых таблицах, использованных в данном исследовании.
3.3 Разработка ABMAAF
Мы использовали и улучшили агентную модель сельскохозяйственной деятельности в условиях риска наводнений (ABMAAF), разработанную Tanaka и др. (2026), которая рассчитывает финансы фермерских домохозяйств, действующих в сценариях наводнений. Оригинальная модель ABMAAF сосредоточена на взаимодействии между региональной схемой рынка риса и бюджетом домохозяйств агентов-фермеров. Поэтому оригинальная модель ABMAAF включает региональную схему рынка риса, в которой цены на рис реагируют на баланс спроса и предложения. В настоящем исследовании этот модуль ценовой обратной связи был деактивирован, а цена риса зафиксирована, чтобы сосредоточиться на прямом пути на уровне домохозяйства от вызванной наводнением потери урожая к снижению дохода, накоплению задолженности, передаче земли и неравенству. Это допущение не означает, что цены на рис остаются неизменными в реальности. Скорее, оно отражает сложность представления реакций местных цен на фермерском уровне без явной модели национального рынка риса. Цены на рис на Филиппинах сильно зависят от вмешательства национальной политики, импорта, управления буферными запасами и временных мер контроля цен. Поэтому включение эндогенной динамики цен на рис потребовало бы дополнительного моделирования национальных рыночных условий и политических реакций, что выходило за рамки данного исследования.
3.3.1 Схема ущерба риса в барангае
На основе моделируемой глубины затопления в сетке 500 м в современном климате (1979–2003) мы усреднили ежедневную глубину затопления и преобразовали её в коэффициент повреждения с использованием кривой уязвимости, разработанной Shrestha и др. (2016). Кривая уязвимости, предложенная Shrestha и др. (2016), широко используется в оценках воздействия наводнений на производство риса, поскольку она явно представляет взаимодействие между глубиной затопления, продолжительностью затопления и стадией роста урожая. Хотя кривая изначально не была разработана для Кандаба, общая реакция посевов риса на стресс от затопления считается широко применимой к подверженным тайфунам рисовым системам на Филиппинах. Поэтому кривая обеспечивает разумное приближение процессов повреждения от наводнений при отсутствии локально полученных функций ущерба урожая. В зависимости от глубины и продолжительности затопления и стадии возделывания во время наводнения кривая определяет соответствующий коэффициент повреждения риса. Этот коэффициент повреждения применяется к каждому агенту-домохозяйству в схеме богатства домохозяйства.
3.3.2 Схема богатства домохозяйства
Каждый агент соответствует одному домохозяйству. Бюджет домохозяйства рассчитывается на основе рыночной цены риса p(t) с использованием следующего уравнения:
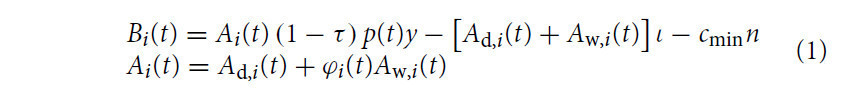
Suetado и др., 2024; Dorkenoo и др., 2024). Интервью, проведённое в Кандаба, показало, что аналогичные механизмы существуют локально, где фермеры, сталкивающиеся с большими долгами, могут продать землю более состоятельным фермерам и впоследствии продолжать заниматься сельским хозяйством в качестве испольщиков.
Когда отрицательные сбережения (долги) агента Wi(t) накапливаются и не могут быть погашены к установленному сроку, предполагается, что агент погашает долги путём продажи собственной земли. Предел задолженности определяется из анкетного обследования. На основе интервью мы предполагаем, что фермеры, которые не могут погасить накопленные долги, могут потерять право собственности на землю и впоследствии продолжать заниматься сельским хозяйством в качестве испольщиков. Поскольку обследование не предоставило подробной информации о последовательности частичных продаж земли, количестве покупателей или процессе переговоров, настоящая модель представляет этот процесс стилизованным образом. В частности, земля задолжавшего фермера передаётся самому богатому фермеру в том же барангае, который, как предполагается, обладает достаточной финансовой способностью поглотить землю и обеспечить неявные кредитные отношения. Это допущение следует интерпретировать как упрощённое представление вызванной долгами концентрации земли, а не как буквальное описание индивидуальных сделок на земельном рынке. После передачи права собственности на землю первоначальный землевладелец становится испольщиком и выплачивает фиксированную долю урожая новому землевладельцу r. Это упрощение частично обусловлено малым масштабом местных землевладений, о котором сообщалось в полевых интервью; в таких условиях даже частичная продажа земли может существенно снизить сельскохозяйственный доход и увеличить вероятность последующей потери независимого землевладения. Соответственно, бюджет i-го испольщика модифицируется как:
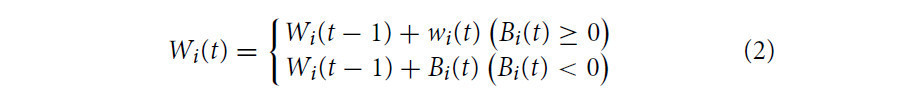
3.3.3 Передача права собственности на землю
Во многих системах мелкого фермерского хозяйства в развивающихся странах накопление долгов может привести к передаче права собственности на землю от более бедных фермеров к более богатым землевладельцам. Такие процессы задокументированы в сельскохозяйственных экономиках, где ограниченный доступ к формальному кредитованию вынуждает фермеров полагаться на неформальных кредиторов, что часто приводит к продаже земли после неоднократных резких колебаний доходов.Суэтадо и др., 2024;Доркеноо и др., 2024Проведенное в Кандабе исследование показало, что на местном уровне существуют аналогичные механизмы, когда фермеры, столкнувшиеся с большими долгами, могут продавать землю более состоятельным фермерам и впоследствии продолжать заниматься сельским хозяйством в качестве издольщиков.
Когда отрицательные сбережения (долги) агента Wi ( t ) накапливаются и становятся непогашаемыми к установленному сроку, предполагается, что агент погашает долги, продавая свою землю. Лимит долгов определяется на основе анкетирования. На основе проведенного опроса мы предполагаем, что фермеры, неспособные погасить накопившиеся долги, могут потерять право собственности на землю и впоследствии продолжить заниматься земледелием в качестве издольщиков. Поскольку опрос не предоставил подробной информации о последовательности частичной продажи земли, количестве покупателей или процессе переговоров, данная модель представляет этот процесс в упрощенной форме. В частности, земля фермера, имеющего задолженность, передается самому богатому фермеру в том же барангае, который, как предполагается, обладает достаточными финансовыми возможностями для приобретения земли и обеспечения неявных кредитных отношений. Это предположение следует интерпретировать как упрощенное представление концентрации земли, вызванной задолженностью, а не как буквальное описание отдельных сделок на земельном рынке. После передачи права собственности на землю первоначальный землевладелец становится издольщиком и выплачивает новому землевладельцу r фиксированную долю урожая . Это упрощение частично обусловлено небольшими размерами местных земельных владений, о которых сообщалось в ходе полевых интервью; в таких условиях даже частичная продажа земли может существенно снизить сельскохозяйственный доход и увеличить вероятность последующей потери независимого права собственности на землю. Соответственно, бюджет i -го издольщика изменяется следующим образом:
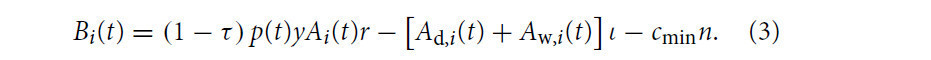
С другой стороны, положение i -го землевладельца изменяется следующим образом:
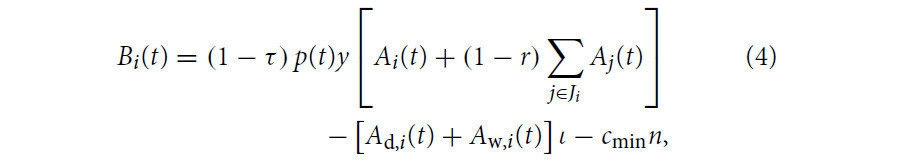
где J i — индекс найма издольщиков. Это потенциально усугубляет экономическое неравенство. В данной модели переход от землевладельца к издольщику рассматривается как необратимый в течение периода моделирования. Это предположение призвано отразить устойчивую потерю активов в условиях сильной задолженности, как показали полевые интервью. Опрошенные указали, что домохозяйства, потерявшие право собственности на землю, имели очень ограниченные возможности для накопления достаточного избыточного дохода для выкупа сельскохозяйственных земель, поскольку издольщики и сельскохозяйственные рабочие получают лишь ограниченную часть сельскохозяйственной прибыли и должны продолжать покрывать потребительские и производственные расходы домохозяйства. Поэтому модель не включает путь восстановления от издольщины к праву собственности на землю. Это предположение следует интерпретировать как упрощенное представление ограниченной восходящей мобильности, а не как утверждение о невозможности такого восстановления во всех случаях.
4 Результат
4.1 Оценка правдоподобности модели в условиях современного климата
Параметры модели, использованные в ABMAAF, суммированы в таблице 1. Эти параметры и статистические данные по сельскому хозяйству были получены путем объединения данных национальной переписи населения и анкетирования авторов. Количество фермерских хозяйств и площадь земельных участков были основаны на данных национальной переписи 2013 года. Такие параметры, как темпы инвестиций, налоговые ставки, размер домохозяйства и минимальный уровень потребления, были получены из базы данных OpenSTAT Филиппинского статистического управления ( https://openstat.psa.gov.ph/ ) по состоянию на 2016–2021 годы.
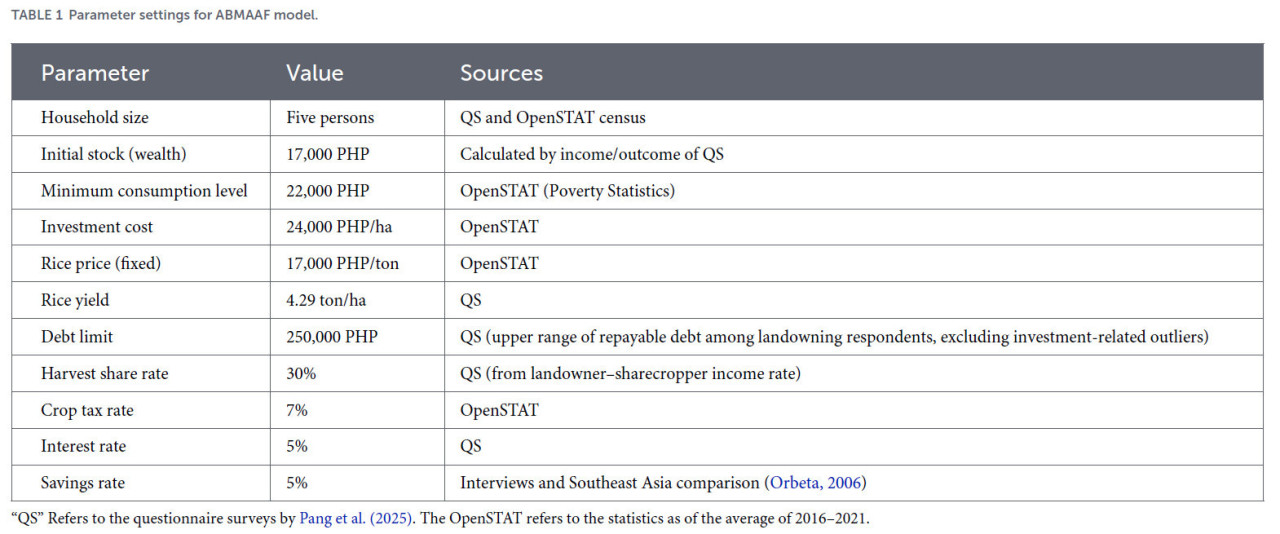
Таблица 1 Настройки параметров для модели ABMAAF.
Чтобы изучить взаимосвязь между риском наводнений и задолженностью домохозяйств, мы проанализировали данные анкетного обследования. Синие ящичные диаграммы на Рисунке 3 показывают сумму годового долга для каждого домохозяйства в 2023 году по зонам барангаев, классифицированным по риску наводнений (A–D). Результаты подтверждают, что домохозяйства в большинстве групп барангаев занимают деньги, за исключением Группы A, где наводнения происходят редко. Основными причинами задолженности являются еда, ежедневные расходы и пересев для следующего сезона. Порог задолженности в ABMAAF был предназначен не для представления типичного уровня задолженности фермерских домохозяйств, а скорее уровня, при котором накопленный долг может стать достаточно серьёзным, чтобы вызвать передачу права собственности на землю. Поэтому мы не использовали среднее или медианное значение долга, которые представляют обычные уровни заимствования среди домохозяйств, всё ещё сохраняющих право собственности на землю. Вместо этого, после исключения экстремальных выбросов, связанных с крупномасштабными инвестициями в фермерское хозяйство, а не с потреблением домохозяйств или сезонным пересевом, мы установили порог на уровне 250 000 PHP, что соответствует верхнему диапазону наблюдаемой задолженности среди респондентов-землевладельцев. Это значение интерпретировалось как консервативный показатель максимального уровня задолженности, который ещё может быть выдержан без немедленной потери земли. Передача земли запускается в модели только тогда, когда накопленный долг превышает этот порог и остаётся непогашенным к сроку погашения.
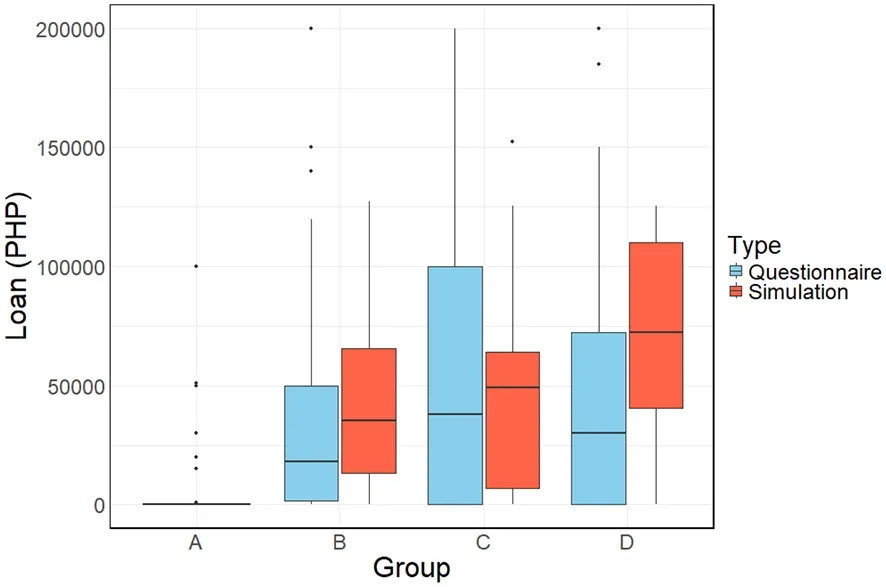
Рисунок 3 Сравнение суммы задолженности в анкетном обследовании (синий) и симуляции (красный) для различных категорий риска наводнений (Рисунок 1).
Затем мы ввели результаты симуляции наводнений в современных климатических условиях в ABMAAF для оценки экономического положения (дохода и сбережений) каждого фермерского домохозяйства. Чтобы оценить эмпирическую правдоподобность модели в представлении экономических последствий частых наводнений для домохозяйств, мы сравнили моделируемый годовой долг с результатами анкетного обследования для каждой группы риска наводнений, как показано на Рисунке 3. Поскольку отдельные респонденты обследования и моделируемые агенты не были попарно сопоставлены, сравнение проводилось на уровне группы риска наводнений. Мы рассчитали медианный долг по группам, ранговые корреляции, RMSE на основе медианного долга по группам и одномерное расстояние Вассерштейна между наблюдаемыми и моделируемыми распределениями задолженности. Одномерное расстояние Вассерштейна измеряет расхождение между наблюдаемыми и моделируемыми значениями задолженности (Ramdas и др., 2017). Эти статистические показатели использовались как кросс-секционная проверка эмпирической правдоподобности, а не как строгая валидация полной 25-летней динамической траектории. Медианный долг по данным обследования был выше в Группе C, чем в Группе D, тогда как модель моделировала больший медианный долг в Группе D. Это расхождение, вероятно, отражает тот факт, что наблюдаемая задолженность домохозяйств зависит не только от подверженности наводнениям, но и от не связанных с наводнениями социально-экономических факторов, таких как цели заимствования, активы домохозяйств, размер фермы и доступ к кредиту. Поэтому сравнение следует интерпретировать как проверку правдоподобности широкого масштаба и групповой тенденции задолженности, а не как точное воспроизведение каждой группы риска наводнений.
В Таблице 2 суммируется групповое сравнение наблюдаемого и моделируемого медианного долга домохозяйств и расстояние Вассерштейна для каждой группы риска наводнений. Модель воспроизвела нулевой медианный долг в Группе A, но переоценила медианный долг в Группах B–D. Относительные ошибки составили 0,971, 0,294 и 1,406 для Групп B–D соответственно. Расстояние Вассерштейна варьировалось от 23 762 до 45 982 PHP по группам.
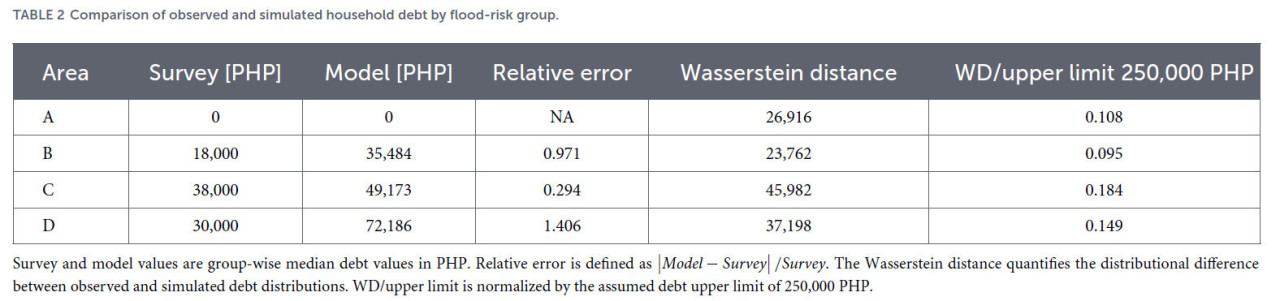
Таблица 2 Сравнение наблюдаемой и моделируемой задолженности домохозяйств по группам риска наводнений.
Значения обследования и модели представляют собой медианные значения задолженности по группам в PHP. Относительная ошибка определяется как |Модель−Обследование|/Обследование. Расстояние Вассерштейна количественно определяет различие распределений между наблюдаемыми и моделируемыми распределениями задолженности. WD/верхний предел нормируется по принятому верхнему пределу задолженности 250 000 PHP.
В Таблице 3 суммируются общие показатели сравнения. Ранговая корреляция между наблюдаемым и моделируемым медианным долгом по группам была положительной (ро Спирмена = 0,800; тау Кендалла = 0,667). RMSE медианного долга по группам составил 23 506 PHP, что соответствует 0,094 принятого верхнего предела задолженности. Среднее расстояние Вассерштейна составило 33 465 PHP, что соответствует 0,134 верхнего предела задолженности. Расстояние Вассерштейна нормировалось по принятому верхнему пределу задолженности 250 000 PHP, чтобы выразить распределительное расхождение относительно масштаба задолженности, запускающего передачу земли в модели. Эти результаты свидетельствуют о том, что модель воспроизвела широкий порядок величины и некоторые групповые закономерности задолженности домохозяйств, хотя точное распределительное соответствие не было достигнуто. Среднее расстояние Вассерштейна соответствовало 13,4% принятого верхнего предела задолженности, что свидетельствует о том, что распределительное расхождение было небольшим относительно масштаба задолженности, определяющего передачу земли в модели. Поэтому модель была признана пригодной для изучения относительных различий между сценариями и правдоподобных механизмов передачи земли, вызванной долгами, хотя и не для точного прогнозирования абсолютных уровней задолженности домохозяйств.
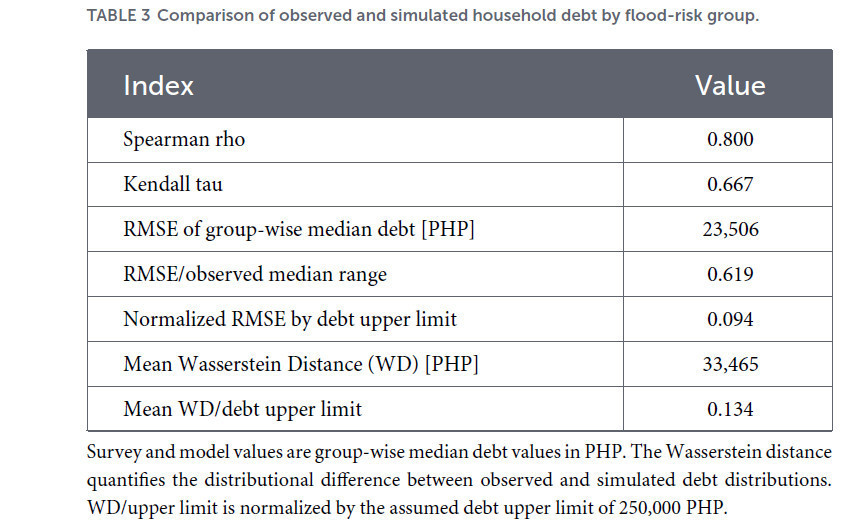
Таблица 3 Сравнение наблюдаемой и моделируемой задолженности домохозяйств по группам риска наводнений.
Значения обследования и модели представляют собой медианные значения задолженности по группам в PHP. Расстояние Вассерштейна количественно определяет различие распределений между наблюдаемыми и моделируемыми распределениями задолженности. WD/верхний предел нормируется по принятому верхнему пределу задолженности 250 000 PHP.
Разрыв в доходах, лежащий в основе вариации задолженности домохозяйств, показанной на Рисунке 3, дополнительно иллюстрируется коэффициентами Джини доходов среди восьми барангаев, охваченных анкетным обследованием (Рисунок 4). Чёрная линия показывает моделируемый коэффициент Джини за 25-летний период современного климата, тогда как пунктирная линия указывает наблюдаемое значение по данным анкетного обследования by (Pang и др. 2025). Наблюдаемый коэффициент Джини использовался как дополнительная кросс-секционная проверка правдоподобности уровня неравенства доходов, представленного моделью. Коэффициент Джини по данным обследования составил 0,4197, что было близко к среднему моделируемому значению 0,434 в современных климатических условиях. Средняя абсолютная ошибка между значением по данным обследования и моделируемыми годовыми значениями составила 0,0342, что соответствует 8,15% наблюдаемого коэффициента Джини. Как показано на Рисунке 4, большинство моделируемых лет оставались близкими к значению по данным обследования, хотя в некоторые годы наблюдалось более высокое неравенство. Однако это сравнение не подтверждает межгодовую траекторию неравенства, поскольку долгосрочные наблюдения распределения доходов домохозяйств недоступны. Поэтому мы интерпретируем сравнение коэффициента Джини как подтверждение широкой правдоподобности моделируемого уровня неравенства, а не как строгую валидацию динамического процесса неравенства.
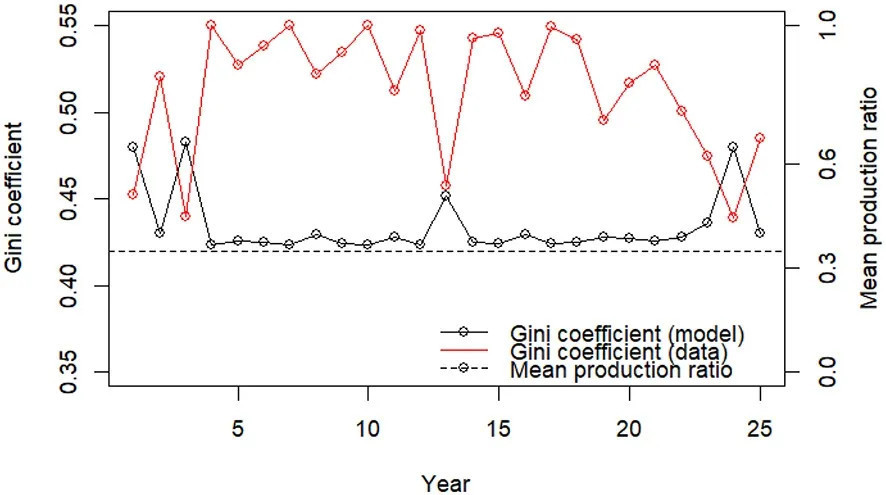
Рисунок 4 Коэффициент Джини (чёрный) и среднее соотношение производства риса среди 8 целевых барангаев в анкетном обследовании в современных климатических условиях. Пунктирная линия показывает данные обследования в 2024 году (Pang и др., 2025).
Хотя эмпирическое сравнение ограничено кросс-секционными наблюдениями обследования, согласованность между моделируемыми и наблюдаемыми показателями обеспечивает частичную эмпирическую поддержку представления моделью экономических условий домохозяйств в районе исследования. Модель воспроизвела некоторые ключевые особенности данных обследования, включая нулевой медианный долг в группе с наименьшим риском наводнений и в целом сопоставимый уровень неравенства доходов. Однако она переоценила медианный долг в нескольких группах риска наводнений и не полностью воспроизвела эмпирическое распределение задолженности. Поэтому эти сравнения следует интерпретировать как подтверждение эмпирической правдоподобности допущений модели, а не как строгую валидацию полной социально-экономической динамики. На основе этой проверки правдоподобности мы используем модель в следующем разделе для изучения относительных различий между климатическими и адаптационными сценариями и правдоподобных механизмов, связывающих ущерб от наводнений, накопление задолженности, передачу земли и неравенство.
4.2 Прогноз будущих изменений воздействия наводнений на фермерские домохозяйства в условиях изменения климата и сценариев раннего возделывания
На основе вышеуказанных проверок эмпирической правдоподобности мы применили модель ABMAAF к будущим климатическим и адаптационным сценариям. Учитывая ограниченные данные валидации и сохраняющиеся расхождения в распределении задолженности, следующие результаты следует интерпретировать в первую очередь как сценарный анализ относительных различий между климатическими и адаптационными случаями, пространственной неоднородности по барангаям и правдоподобных механизмов, связывающих ущерб от наводнений, накопление задолженности, передачу земли и неравенство, а не как точные прогнозы абсолютных уровней задолженности домохозяйств.
На основе результатов симуляции наводнений по сценарию RCP8.5 мы извлекли максимальную глубину затопления и продолжительность затопления для каждого барангая и года и рассчитали связанный с этим ущерб для урожая риса влажного сезона на домохозяйство. В районе исследования фермеры уже применяют адаптивные практики, такие как корректировка графика посева для сбора урожая до пика наводнений. Поэтому в дополнение к оценке ущерба от наводнений мы оценили адаптационные эффекты раннего посева. В частности, мы подготовили четыре сценария даты посева во влажном сезоне (май–ноябрь):
S0: 1 мая
S1: 10 мая
S2: 20 мая
S3: 1 июня (текущая практика)
Они были объединены с двумя климатическими условиями — современным (P) и будущим (F) — что дало в общей сложности восемь случаев симуляции (P-S0 — F-S3). Сравнивая эти случаи, мы проанализировали как экономическое воздействие изменения клита, так и эффективность раннего посева как стратегии адаптации. Для поддержки интерпретации сценариев раннего посева мы также проанализировали изменения характеристик наводнений в современных климатических условиях и условиях RCP8.5 (Дополнительные рисунки S1–S5). Дополнительные результаты показывают, что будущие климатические условия, как правило, увеличивают среднегодовую максимальную глубину затопления на уровне барангая и смещают occurrence наводнений к более ранней части сезона дождей, хотя изменения продолжительности затопления были менее пространственно однородными и зависели от порога глубины затопления. Эти изменения во времени и интенсивности наводнений обеспечивают дополнительную поддержку для оценки более ранних дат посева как стратегии адаптации.
Рисунок 5 показывает тенденцию средних сбережений домохозяйств в каждом из 31 барангая. При сравнении современного (холодные цвета) и будущего климата (тёплые цвета) наблюдается снижение сбережений из-за изменения клита в нескольких барангаях. Однако степень воздействия широко варьируется. В 21 барангае наблюдается незначительный эффект или его отсутствие, тогда как в остальных 10 барангаях увеличение глубины затопления приводит к значительному снижению урожайности риса. Примечательно, что в некоторых барангаях наблюдается обращение от восходящей тенденции активов в современном климате к нисходящей тенденции в будущем климате, что указывает на существенное ухудшение экономических условий домохозяйств из-за изменения клита. Сравнивая сценарии раннего посева в будущем климате (F-S0–F-S2) с базовым сценарием без раннего посева (F-S3), мы обнаружили, что адаптационные эффекты различаются по регионам. Степень этих эффектов, по-видимому, зависит от времени начала наводнений в симуляциях будущего климата. Эта тенденция также наблюдается в современных климатических условиях. Например, в Пасиг и Сан-Агустин ранний посев показал заметную эффективность против ущерба от наводнений в современном климате, вероятно, потому что эти районы часто подвергаются затоплению в начале июня. Эти результаты подтверждают, что ранний посев является критически важной стратегией адаптации на уровне домохозяйства в подверженных наводнениям районах.
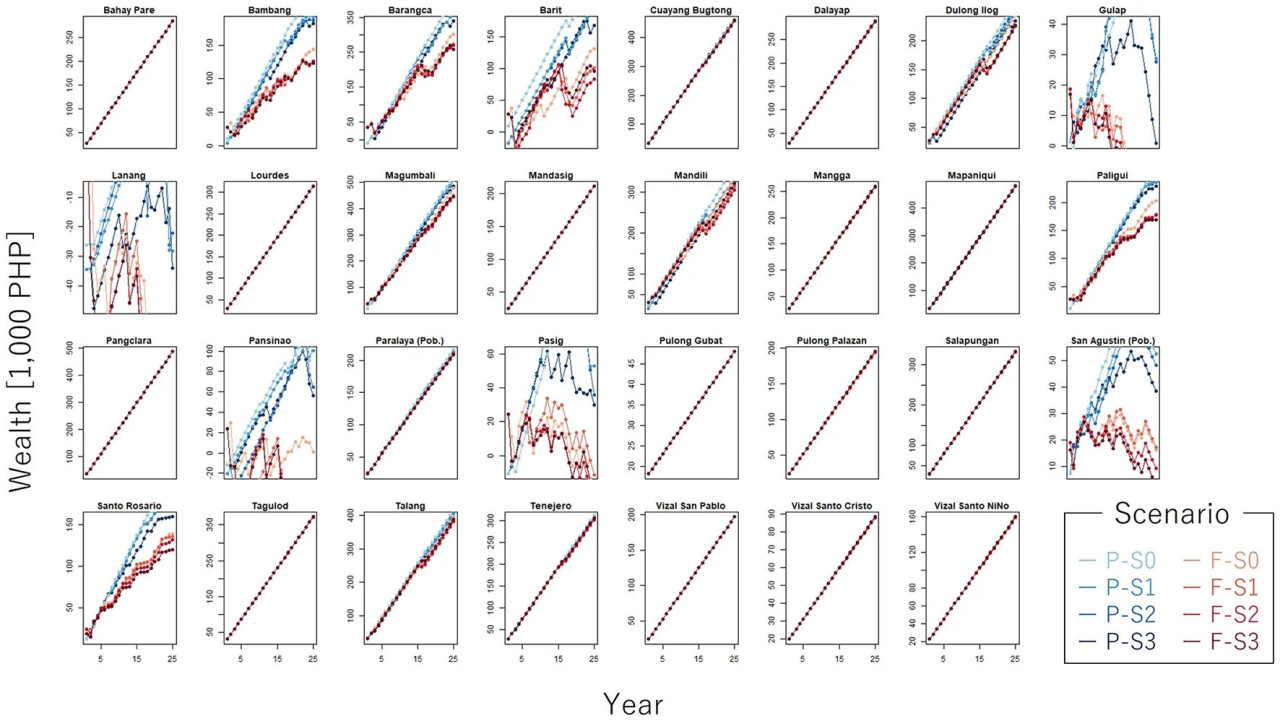
Рисунок 5 Тенденции среднего богатства домохозяйств (единица: 1 000 PHP) за 25 лет в 31 барангае при различных климатических (холодный: современный, тёплый: будущий) и посевных сценариях (S0–S3).
Однако в будущих климатических условиях эффективность раннего посева значительно снижается. Даже в барангаях с относительно большими эффектами ранний посев не смягчил воздействие до уровня, наблюдаемого в текущем сценарии P-S3. Это свидетельствует о том, что сценарий потепления на 4 °C будет иметь серьёзные последствия для рисоводства в этом регионе. Тем не менее, в некоторых барангаях — таких как Гулап, Лананг, Пансинао и Сан-Агустин — всё ещё наблюдалось частичное смягчение негативных последствий для средних сбережений домохозяйств. В этих районах ранний посев остаётся значимой стратегией адаптации для многих фермерских домохозяйств.
Далее мы оценили общегородскую тенденцию в количестве испольщицких домохозяйств (Рисунок 6). Текущий календарь возделывания в современном климате (P-S3) показал увеличение доли испольщиков примерно на 10%. Как и в тенденциях сбережений, ранний посев в современных климатических условиях показал значительные адаптационные выгоды. Если все фермеры примут более ранние даты посева, вполне вероятно, что они смогут избежать продажи своей земли и продолжать заниматься сельским хозяйством. Однако в сценарии RCP8.5 адаптационные эффекты были незначительными. Это указывает на то, что раннего посева alone недостаточно для противодействия воздействию увеличения глубины и продолжительности затопления, вызванного изменением клита.
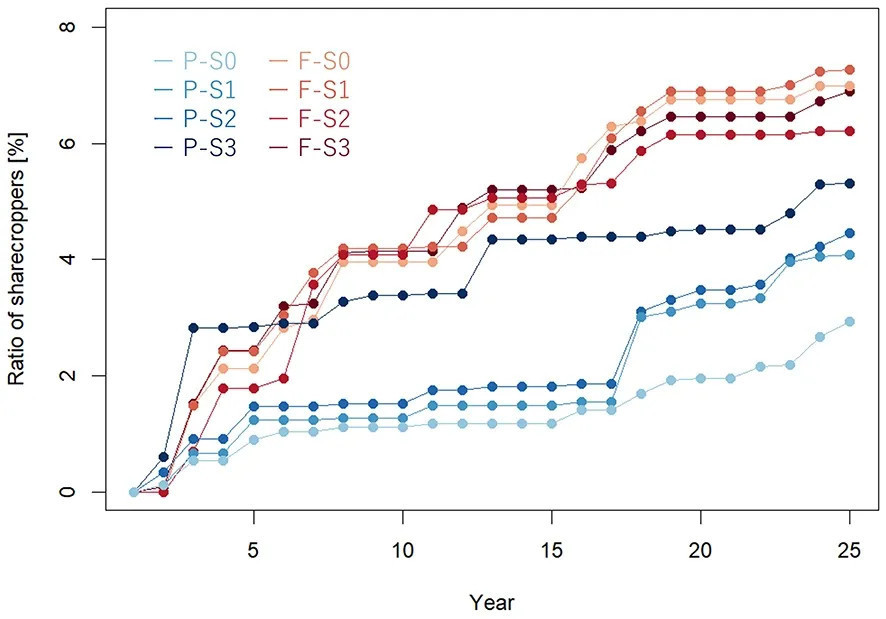
Рисунок 6 Изменение доли испольщицких домохозяйств в общем числе (3 480) фермерских домохозяйств при различных климатических (холодный: современный, тёплый: будущий) и посевных сценариях (S0–S3).
Хотя Рисунок 5 показал, что ранний посев смягчил снижение среднего дохода, он не смог предотвратить структурные изменения, такие как потеря земли среди домохозяйств с низким доходом. Это дополнительно подтверждается коэффициентом Джини, показанным на Рисунке 7, который измеряет неравенство доходов. Результаты показывают, что экономическое неравенство среди фермерских домохозяйств становится настолько серьёзным в будущих климатических условиях, что его нельзя достаточно смягчить только ранним посевом. Отметим, что абсолютное значение коэффициента Джини в P-S0 (базовый) немного ниже, чем на Рисунке 4, из-за разных целевых масштабов, т.е. Рисунок 4 показывал только обследованные барангаи, тогда как Рисунок 7 показывает все 31 барангай).
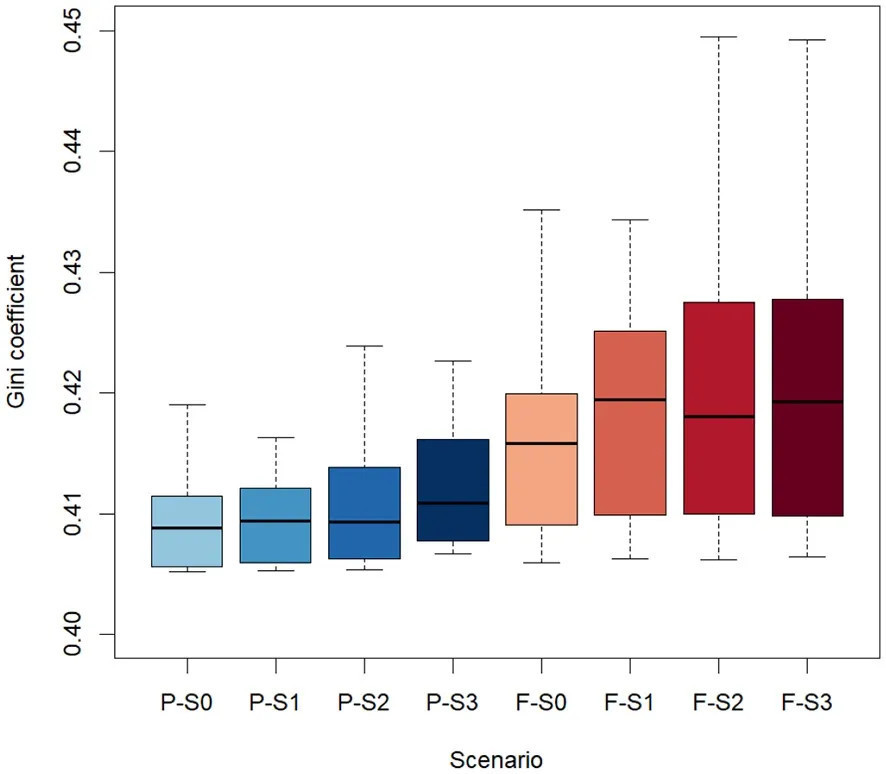
Рисунок 7 Коэффициент Джини среди фермерских домохозяйств при различных климатических (холодный: современный, тёплый: будущий) и посевных сценариях (S0–S3).
Поскольку модуль передачи земли является стилизованным и предполагает передачу самому богатому фермеру в каждом барангае после превышения порога задолженности, абсолютную величину концентрации земли и неравенства следует интерпретировать с осторожностью. Поэтому основное значение Рисунков 6 и 7 заключается в относительной разнице между климатическими и посевными сценариями и правдоподобности пути передачи земли, вызванной долгами, а не в точном прогнозе будущих уровней неравенства.
5 Обсуждение
5.1 Основные результаты и их значение
Данное исследование разработало эмпирически откалиброванную агентную модель для оценки долгосрочных социально-экономических последствий наводнений для мелких производителей риса в городе Кандаба, Филиппины. Интегрируя климатически управляемые симуляции наводнений, данные обследований домохозяйств и микроэкономическое поведенческое моделирование, исследование предоставляет комплексную структуру для изучения того, как изменение клита может изменить сельские средства к существованию в подверженных наводнениям сельскохозяйственных регионах.
Результаты демонстрируют, что экономические последствия изменения клита крайне неоднородны среди сообществ. Эти результаты согласуются с более широкими глобальными оценками, показывающими, что риск речных наводнений, как ожидается, существенно возрастёт в условиях изменения клита и социально-экономического развития (Winsemius и др., 2016). Хотя многие барангаи испытывают относительно ограниченное экономическое ухудшение, несколько подверженных наводнениям сообществ сталкиваются со значительным снижением сбережений домохозяйств из-за увеличения глубины и продолжительности затопления. Эта пространственная неоднородность отражает различия в подверженности наводнениям и подчёркивает, как изменение клита может усилить существующие социально-экономические диспропорции внутри сельских регионов.
Ещё один важный результат касается пределов стратегий адаптации на уровне домохозяйств. Фермеры в Кандаба уже приняли ранний посев как стратегию преодоления для сбора урожая до пиковых периодов наводнений. Результаты симуляции показывают, что эта стратегия может частично смягчить экономические потери в современных климатических условиях. Однако в будущем климатическом сценарии, характеризующемся более сильными наводнениями, эффективность раннего посева значительно снижается. Даже в барангаях, где ранний посев обеспечивает некоторые экономические выгоды, улучшение недостаточно для компенсации общего ухудшения, вызванного усилением наводнений.
Помимо краткосрочных потерь дохода, результаты выявляют структурные социально-экономические последствия, связанные с повторяющимися наводнениями. Повторяющиеся потери урожая увеличивают задолженность домохозяйств и могут в конечном итоге привести к передаче права собственности на землю от более бедных фермеров к более состоятельным домохозяйствам, способным покупать дополнительную землю. После передачи земли бывшие землевладельцы часто становятся испольщиками, которые должны выплачивать часть своего урожая в качестве арендной платы землевладельцам. Этот процесс может постепенно концентрировать землевладение и усугублять экономическое неравенство внутри сельских сообществ. Аналогичные механизмы были задокументированы в системах мелких фермерских хозяйств, где несовершенные земельные рынки и ограниченный доступ к формальному кредиту увеличивают зависимость от неформальных кредиторов и повышают риски потери доступа к земле из-за долгов (Deininger and Feder, 2001; Suetado и др., 2024; Dorkenoo и др., 2024).
Результаты также свидетельствуют о существовании каскадного экономического механизма, связывающего опасности наводнений с долгосрочными структурными изменениями в сельской экономике. Вызванные наводнениями потери урожая снижают доход домохозяйств и увеличивают зависимость от заимствований для финансирования последующих посевных сезонов. Когда такие шоки происходят повторно, накопленный долг может в конечном итоге вызвать передачу права собственности на землю от более бедных фермеров к более состоятельным домохозяйствам, способным покупать дополнительную землю. Эта последовательность процессов — ущерб от наводнений, накопление задолженности и передача земли — представляет собой потенциальный путь, через который связанные с климатом бедствия могут изменить социально-экономическую структуру сельскохозяйственных сообществ. Явно представляя эти связанные механизмы, модель подчёркивает, как гидрологические опасности могут трансформироваться в устойчивое экономическое неравенство с течением времени.
Результаты модели также подчёркивают важность учёта долгосрочной динамики бедности в оценках риска бедствий. Частые наводнения могут препятствовать накоплению финансовых активов уязвимыми домохозяйствами, удерживая их в циклах задолженности и экономической нестабильности. Такая динамика согласуется с концепцией ловушек бедности, вызванных бедствиями, в которых повторяющиеся шоки не позволяют домохозяйствам восстановить активы и вырваться из бедности (Carter and Barrett, 2006; Hallegatte и др., 2016). Такая динамика согласуется с исследованиями экономики развития, показывающими, что повторяющиеся шоки могут иметь устойчивые долгосрочные последствия для экономических траекторий сельских домохозяйств (Dercon, 2004). В сильно подверженных наводнениям барангаях результаты симуляции показывают, что богатство домохозяйств стагнирует или снижается с течением времени, что свидетельствует о том, что изменение клита может усилить эти ловушки бедности в будущем.
С точки зрения политики результаты свидетельствуют о том, что адаптации на уровне домохозяйств alone может быть недостаточно для преодоления растущих рисков наводнений при наиболее серьёзном прогнозе изменения клита. Поэтому могут потребоваться структурные политические вмешательства для поддержки долгосрочной устойчивости сельскохозяйственных сообществ. Данные международных наводнений также свидетельствуют о том, что эффективная адаптация требует сочетания стратегий преодоления на уровне домохозяйств и более широких институциональных механизмов поддержки (Kreibich и др., 2017). Возможные меры включают улучшение инфраструктуры защиты от наводнений, расширение доступа к доступному кредиту и страхованию урожая, а также социальные сети безопасности, снижающие зависимость от неформальных кредиторов после бедствий. Институциональные механизмы, предотвращающие чрезмерную концентрацию земли после вызванной бедствиями задолженности, также могут помочь поддерживать справедливое распределение земли внутри сельских сообществ. Эта задача особенно важна, поскольку подверженность наводнениям растёт во всём мире, особенно в быстро развивающихся регионах, где население продолжает расширяться в подверженных наводнениям районах (Tellman и др., 2021). Кроме того, улучшенное управление наводнениями в масштабе бассейна и планирование землепользования могут играть важную роль в снижении долгосрочной социально-экономической уязвимости в районах задержания паводковых вод, таких как Кандаба, где сельскохозяйственные земли функционируют одновременно как производственные зоны и зоны аккумуляции паводковых вод.
С методологической точки зрения данное исследование демонстрирует ценность интеграции агентного моделирования с климатически управляемыми симуляциями наводнений и данными обследований домохозяйств. Хотя многие оценки воздействия анализируют либо гидрологические опасности, либо экономические последствия отдельно, принятая здесь интегрированная структура позволяет представить как физические процессы наводнений, так и неоднородные реакции домохозяйств. Этот подход позволяет анализировать долгосрочную социально-экономическую динамику, такую как накопление задолженности и изменения землевладения, которые не могут быть охвачены обычными методами оценки ущерба.
5.2 Ограничения и дальнейшие шаги
При интерпретации результатов следует отметить несколько ограничений. Во-первых, модель сосредоточена в основном на деятельности по выращиванию риса и не включает явно другие стратегии средств к существованию, такие как рыболовство, временная занятость, работа вне фермы или миграция, которые могут обеспечивать дополнительные механизмы преодоления для фермерских домохозяйств (Juarez-Lucas и др., 2016). Включение такой диверсификации средств к существованию улучшило бы представление устойчивости и адаптационного потенциала домохозяйств.
Во-вторых, модуль передачи земли представлен в упрощённой форме. В текущей модели, когда задолженность домохозяйства превышает принятый порог, земля домохозяйства передаётся самому богатому фермеру в том же барангае, а переход от землевладельца к испольщику рассматривается как необратимый в течение периода симуляции. Порог задолженности также был выведен из верхнего диапазона наблюдаемой задолженности среди респондентов-землевладельцев, а не из непосредственно наблюдаемых случаев невыполнения обязательств или продажи земли. Хотя эти допущения были введены для представления потери земли из-за долгов и ограниченной восходящей мобильности, suggested полевыми интервью, модель не учитывает явно частичные продажи земли, множественных потенциальных покупателей, процессы переговоров, институциональные ограничения или возможные пути восстановления. Следовательно, модель может переоценивать скорость и устойчивость концентрации земли и рост неравенства, показанные на Рисунках 6 и 7. Для лучшего ограничения этого порога и оценки робастности моделируемой динамики передачи земли потребовались бы лонгитюдные данные о погашении задолженности, продажах земли и изменениях в землевладении.
В-третьих, социально-экономический компонент можно было сравнить только с одним кросс-секционным обследованием домохозяйств, проведённым в 2024 году. Поэтому полные 25-летние траектории задолженности домохозяйств, изменения права собственности на землю и неравенства доходов не могли быть валидированы против долгосрочных наблюдений. Модель также не полностью воспроизвела эмпирическое распределение задолженности и имела тенденцию переоценивать медианный долг в нескольких группах риска наводнений. Эти ограничения означают, что моделируемые будущие уровни задолженности и показатели неравенства не следует интерпретировать как точечные прогнозы. Вместо этого модель лучше всего использовать как механизм-ориентированную структуру сценарного анализа для изучения относительных различий между климатическими и адаптационными сценариями и для изучения правдоподобных путей, через которые повторяющийся ущерб от наводнений может приводить к накоплению задолженности, передаче земли и росту неравенства.
Наконец, представления климата, урожая и рынка упрощены. Климатический анализ был ограничен современными климатическими условиями и будущими климатическими условиями RCP8.5 и поэтому не определяет пороговый уровень климатического форсирования, при котором ранний посев становится неэффективным. Модель также сосредоточена на вызванных наводнениями потерях производства риса и не моделирует явно не связанные с наводнениями реакции роста урожая на изменение клита, такие как влияние температуры, концентрации CO2, радиации, доступности воды, вредителей и агрономического управления. Кроме того, цена риса зафиксирована, чтобы изолировать прямой путь от вызванной наводнением потери урожая к задолженности домохозяйств и передаче земли, хотя цены на фермерском уровне и на неформальном рынке могут реагировать на местные шоки предложения. Будущая работа должна применить эту структуру к промежуточным климатическим сценариям, многосценарным ансамблям на основе SSP и множественным GCM, а также включить модули роста урожая и рынка риса для улучшения представления климатических, агрономических и рыночных обратных связей.
6 Выводы
Данное исследование разработало эмпирически откалиброванную структуру агентного моделирования, которая интегрирует климатически управляемые симуляции наводнений, данные обследований домохозяйств и микроэкономические поведенческие допущения для оценки долгосрочных социально-экономических последствий повторяющихся наводнений для мелких производителей риса в городе Кандаба, Филиппины. Результаты указывают на то, что изменение клита может существенно снизить сбережения домохозяйств в подверженных наводнениям барангаях, и что ранний посев, хотя и эффективен в современных климатических условиях в некоторых районах, может быть недостаточным для компенсации усиленных будущих воздействий наводнений.
Симуляции также предполагают правдоподобный каскадный механизм, через который повторяющийся ущерб от наводнений может приводить к накоплению задолженности, передаче права собственности на землю и росту неравенства среди фермерских домохозяйств. Хотя абсолютную величину концентрации земли и неравенства следует интерпретировать с осторожностью из-за упрощённых допущений относительно земельных сделок и динамики испольщиков, результаты подчёркивают важность учёта долгосрочных экономических процессов на уровне домохозяйств в оценке риска наводнений.
В целом предложенная структура обеспечивает полезную основу для оценки воздействия изменения клита на сельскохозяйственные средства к существованию и для изучения политических вариантов, направленных на снижение долгосрочной уязвимости в подверженных наводнениям сельских регионах. Будущие расширения должны включить более детальные кредитные рынки, процессы земельных сделок, диверсификацию средств к существованию и пути восстановления домохозяйств для поддержки более реалистичных оценок сельской адаптации и устойчивости.
Дополнительные материалы
Дополнительные материалы к этой статье можно найти онлайн по адресу: https://www.frontiersin.org/articles/10.3389/frwa.2026.1834271/full#supplementary-material
Tanaka T, Feng S, Mohamed R, Acierto RAE, Ushiyama T, Yokomatsu M, Sumita T, Catelo MA, Kawasaki A and Ohara M (2026) Flood disasters and rural inequality under climate change: a survey-based agent-based model of smallholder farmers in the Pampanga River basin, Philippines. Front. Water 8:1834271. doi: 10.3389/frwa.2026.1834271
Перевод статьи « Flood disasters and rural inequality under climate change: a survey-based agent-based model of smallholder farmers in the Pampanga River basin, Philippines» авторов Tanaka T, Feng S, Mohamed R, Acierto RAE, Ushiyama T, Yokomatsu M, Sumita T, Catelo MA, Kawasaki A and Ohara M., оригинал доступен по ссылке. Лицензия: CC BY. Изменения: переведено на русский язык
Фото: Designed by Freepik




Комментарии (0)